LA RÉSERVATION ET LE RETRAIT SONT DEUX MOMENTS DIFFÉRENTS
Pourquoi une carte acceptée à la réservation peut-elle être refusée au comptoir ?
Payer en ligne ne prouve pas que votre carte sera acceptée pour la garantie. Le site peut encaisser la réservation, puis l’agence demander une autre catégorie de carte au retrait du véhicule.
Lisez les conditions de l’agence de départ, pour le pays et la catégorie réservés. Une petite voiture et un véhicule haut de gamme peuvent demander des garanties différentes. Un intermédiaire de réservation ne remplace pas non plus les conditions du loueur qui remet les clés.
Cherchez les rubriques « moyens de paiement », « dépôt de garantie » et « conducteur principal ». Si une carte de crédit est demandée, faites préciser la mention attendue et les réseaux acceptés. Conservez la réponse avec votre réservation.
Les règles peuvent même différer entre agences d’une même enseigne. Une expérience réussie ailleurs n’est pas une confirmation pour votre prochaine location.
DEBIT ou CREDIT : quelle mention faut-il sur la carte ?
Si le contrat exige CREDIT, une carte portant DEBIT peut être refusée. Visa, Mastercard, Gold ou Premier ne répondent pas à cette question : ces noms ne suffisent pas à connaître la catégorie de votre carte.
En France, une carte à débit différé porte généralement la mention CREDIT. Les achats sont regroupés puis débités à la date prévue ; ce fonctionnement n’impose pas de souscrire un crédit renouvelable. Vérifiez la mention réelle au recto ou au verso, puis la version demandée à la banque.
Certaines agences acceptent des cartes DEBIT pour certaines locations. Demandez-le pour la préautorisation de garantie, pas seulement pour régler le prix. Les cartes prépayées et virtuelles peuvent avoir des exclusions propres.
Il existe aussi des cas particuliers : la Mastercard Credit bunq utilise les fonds du compte, sans fonctionner comme une carte française à débit différé. Le nom du produit, son financement et son acceptation au comptoir restent trois vérifications distinctes.
Faut-il la carte physique au nom du conducteur principal ?
Prévoyez une carte physique au nom demandé par le contrat. Le plus souvent, il s’agit de celui du conducteur principal. Une carte de votre conjoint, même sur un compte joint, ne devient pas une carte à votre nom.
Avant le départ, vérifiez la concordance des noms sur ces documents :
- La réservation : elle identifie le conducteur principal.
- Le permis et la pièce d’identité : ils permettent de justifier son identité au retrait.
- La carte physique : elle doit porter le nom demandé par le contrat.
Si quelqu’un d’autre a payé en ligne, vérifiez quelle carte devra être présentée au départ. Certains contrats réclament aussi la carte du prépaiement.
Une carte enregistrée dans votre téléphone ne remplace pas automatiquement sa version physique. Même difficulté avec une carte virtuelle ou à numéro éphémère : elle peut servir à payer en ligne sans permettre la garantie attendue au comptoir.
Si vous ajoutez un conducteur ou changez le conducteur principal, demandez les effets sur la réservation, l’assurance et la caution. Une agence peut prévoir une exception ; faites-la confirmer avant le départ.
Combien de plafond faut-il garder pour la caution ?
La caution peut immobiliser votre capacité de paiement sans être débitée. Le loueur demande une préautorisation : une somme est réservée pour couvrir les frais prévus au contrat.
Pour préparer cette réservation :
- Demandez le montant total de la préautorisation. Il peut inclure le dépôt, la location encore impayée ou d’autres sommes annoncées.
- Regardez le plafond de paiement réellement disponible dans votre application, pas seulement le plafond maximal de la carte.
- Gardez une marge pour le séjour : carburant, hôtels et achats devront aussi tenir dans cette capacité.
Le débit différé ne protège pas ce plafond : une garantie de 1 500 € peut en consommer 1 500 € alors qu’aucun débit n’apparaît encore sur le compte.
Ne comptez pas sur une annulation de caution pour retrouver immédiatement toute cette capacité. Selon la banque et le cycle de la carte, le plafond peut rester consommé. Faites préciser la règle, surtout avec une carte à débit différé.
L’assurance de la carte remplace-t-elle la caution ou la couverture du loueur ?
Non : l’assurance et l’acceptation de la carte répondent à deux problèmes différents. Une garantie de remboursement de franchise n’oblige pas le loueur à accepter votre carte ni à supprimer son dépôt.
La responsabilité civile du véhicule couvre les dommages causés aux tiers. Les dommages au véhicule loué, le vol et la franchise restant à payer suivent d’autres garanties. Une carte haut de gamme peut en couvrir une partie, selon sa notice.
Avant de refuser une option du loueur, vérifiez dans la notice :
- La location admise : catégorie de véhicule, pays et durée maximale.
- Les conditions de couverture : conducteurs assurés et paiement exigé avec la carte.
- Les exclusions : pneus, vitres, clés ou frais annexes ne sont pas automatiquement couverts.
Une assurance proposée par un intermédiaire peut fonctionner par remboursement après avance des frais. Elle ne réduit pas nécessairement la caution sur place. Comparez les protections et les démarches, pas seulement le mot « assuré ».
Comment obtenir la bonne carte avant le départ ?
Commencez par votre banque actuelle et par la date de départ. Une version à débit différé peut demander une étude, des justificatifs ou une ancienneté. Une carte nouvellement commandée doit ensuite arriver et être activée.
Chez Fortuneo ou BoursoBank, les conditions du différé ne se résument pas à celles de la carte immédiate. Vérifiez les revenus, les encours ou les flux demandés selon votre parcours. Un changement de version n’est pas une simple modification instantanée dans l’application.
- Auprès de la banque : demandez la version, le délai réaliste, la mention imprimée et le plafond accordé.
- Auprès de l’agence : faites confirmer la carte que vous présenterez et les sommes autorisées.
- Avant le voyage : activez la carte et vérifiez le code, la validité et les réglages à l’étranger.
Si le départ est proche, cherchez aussi une location acceptant explicitement votre carte actuelle. Ouvrir un nouveau compte à la dernière minute ne garantit ni la carte souhaitée ni sa réception à temps.
DU CONTRAT AU BON TYPE DE CARTE
Votre carte correspond-elle aux conditions de la location ?
Recopiez l’exigence de l’agence et regardez votre carte. L’outil repère les incohérences de catégorie, de présentation et de plafond, puis affiche les cartes du comparateur à examiner pour cette exigence.
Vous ne trouvez pas la règle dans le contrat ? Choisissez « Je ne sais pas ». Le résultat vous indiquera ce qu’il manque, sans transformer cette absence en accord du loueur.
Exemple fictif prérempli : l’agence exige CREDIT, votre carte porte DEBIT, et la garantie annoncée est de 1 500 €. Remplacez ces données par celles de votre location.
LES POINTS À RÉSOUDRE AVANT LE DÉPART
Un point bloque la préparation
La mention DEBIT de votre carte ne correspond pas à l’exigence CREDIT renseignée.
Faites confirmer une autre carte ou une autre location avant de payer une réservation non annulable.
La préautorisation annoncée tient dans le plafond saisi ; ajoutez encore les paiements non réglés et les autres dépenses du séjour.
L’agence garde ses règles de carte, de réseau et de préautorisation. Les points renseignés ne constituent pas une confirmation de réservation.
25 cartes à examiner pour cette exigence
Vérifiez la version physique commandée, ses conditions d’accès et votre plafond personnel. Une carte proposée en différé n’est pas automatiquement celle déjà détenue.
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque. Anticipez les conditions de revenu, d’encours ou d’ancienneté propres au différé.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 2 000 € / 7 jours
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 2 200 €
- Tenue de compte
- 0 €
- Dépôt initial
- 300 €
- Offre carte :
- Carte Mastercard Fortuneo Gold
BIENVENUEFTOQuelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque. Anticipez les conditions de revenu, d’encours ou d’ancienneté propres au différé.
- Plafond de retrait
- 1 600 € / semaine
- Plafond de paiement
- 3 000 € / 7 jours
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 4 000 €
- Tenue de compte
- 0 €
- Dépôt initial
- 300 €
- Offre carte :
- Carte Mastercard Fortuneo World Elite
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 20 €
- Offre carte :
- Carte Visa Crédit Agricole PREMIUM
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 20 €
- Offre carte :
- Carte Visa Crédit Agricole PRESTIGE
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque. Anticipez les conditions de revenu, d’encours ou d’ancienneté propres au différé.
- Plafond de retrait
- 3 000 € / semaine
- Plafond de paiement
- 50 000 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 300 €
- Offre carte :
- Carte Visa BoursoBank Metal
BBKOPE180Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque. Anticipez les conditions de revenu, d’encours ou d’ancienneté propres au différé.
- Plafond de retrait
- 2 000 € / semaine
- Plafond de paiement
- 20 000 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 300 €
- Offre carte :
- Carte Visa BoursoBank Ultim
BBKOPE180Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque. Le différé est documenté dans la brochure Hello bank ; vérifiez la version effectivement commandée.
- Plafond de retrait
- 500 € / 7 jours consécutifs
- Plafond de paiement
- 1 200 € / 30 jours consécutifs
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 1 500 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Hello bank Hello Prime
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 500 € / semaine
- Plafond de paiement
- 2 500 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- Non renseigné
- Tenue de compte
- 31,20 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BNP Paribas Classic
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 4 000 € / semaine
- Plafond de paiement
- 10 000 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- Non renseigné
- Tenue de compte
- 31,20 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BNP Paribas Infinite
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 2 000 € / semaine
- Plafond de paiement
- 8 000 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- Non renseigné
- Tenue de compte
- 31,20 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BNP Paribas Premier
Quelle version regarder pour cette location ?
Choisissez la Mastercard Credit physique proposée dans cette formule ; elle mobilise les fonds disponibles du compte, sans être un débit différé.
- Plafond de retrait
- 500 € / jour
- Plafond de paiement
- 50 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Bunq Core
Quelle version regarder pour cette location ?
Choisissez la Mastercard Credit physique proposée dans cette formule ; elle mobilise les fonds disponibles du compte, sans être un débit différé.
- Plafond de retrait
- 1 000 € / jour
- Plafond de paiement
- 50 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Bunq Elite
Quelle version regarder pour cette location ?
Choisissez la Mastercard Credit physique proposée dans cette formule ; elle mobilise les fonds disponibles du compte, sans être un débit différé.
- Plafond de retrait
- 1 000 € / jour
- Plafond de paiement
- 50 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Bunq Pro
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 3 050 € / semaine
- Plafond de paiement
- 15 300 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa SG Sobrio classic
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 6 100 € / semaine
- Plafond de paiement
- 137 300 € / mois
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa SG Sobrio Premier
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 500 € / semaine
- Plafond de paiement
- 1 500 € / mois
- Type de débit
- Débit immédiat ou différé après étude
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 50 €
- Offre carte :
- Carte Visa Monabanq Pratiq Plus
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 700 € / semaine
- Plafond de paiement
- 3 000 € / mois
- Type de débit
- Débit immédiat ou différé après étude
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 50 €
- Offre carte :
- Carte Visa Monabanq Uniq
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- Débit immédiat ou différé après étude
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 50 €
- Offre carte :
- Carte Visa Monabanq Uniq Plus
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.

Carte Visa AXA Banque Classic
Note de la banque : 8,2/10- Plafond de retrait
- 500 € / 7 jours
- Plafond de paiement
- 2 000 € / 7 jours
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 750 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa AXA Banque Classic
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
Carte Visa AXA Banque Infinite
Note de la banque : 8,2/10- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit différé
- Revenu minimum
- Non renseigné
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa AXA Banque Infinite
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
Carte Visa AXA Banque Premier
Note de la banque : 8,2/10- Plafond de retrait
- 1 000 € / 7 jours
- Plafond de paiement
- 3 500 € / 7 jours
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 2 500 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa AXA Banque Premier
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 40 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard LCL Platinum Plus
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 40 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa LCL Cléo
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 40 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa LCL Infinite
Quelle version regarder pour cette location ?
Demandez la version physique à débit différé portant CREDIT. Son accès et son plafond sont soumis aux conditions de la banque.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat ou différé
- Revenu minimum
- 0 €
- Tenue de compte
- 40 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa LCL Premier
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 500 € / semaine
- Plafond de paiement
- 2 000 € / 7 jours
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Fortuneo Fosfo
BIENVENUEFTOQuelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Non renseigné
- Revenu minimum
- Non renseigné
- Tenue de compte
- Non renseigné
- Dépôt initial
- Non renseigné
- Offre carte :
- Carte Visa Crédit Agricole ESSENTIEL
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- 1 500 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 20 €
- Offre carte :
- Carte Mastercard Crédit Agricole EKO
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 500 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 50 €
- Offre carte :
- Carte Visa BoursoBank Welcome
BBKOPE180Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 400 € / semaine
- Plafond de paiement
- 1 000 € / mois
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Hello bank Hello One
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Visa BNP Paribas Origin
Note de la banque : 8,8/10- Plafond de retrait
- 1 000 € / 7 jours
- Plafond de paiement
- 1 000 € / 30 jours
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 31,20 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BNP Paribas Origin
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 25 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Nickel Standard
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 25 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Nickel My
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 25 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Nickel Chrome
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 000 € / semaine
- Plafond de paiement
- 5 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 25 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Nickel Metal
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Deblock Standard
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Deblock Premium
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 050 € / semaine
- Plafond de paiement
- 80 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard N26 Smart
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 050 € / semaine
- Plafond de paiement
- 80 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
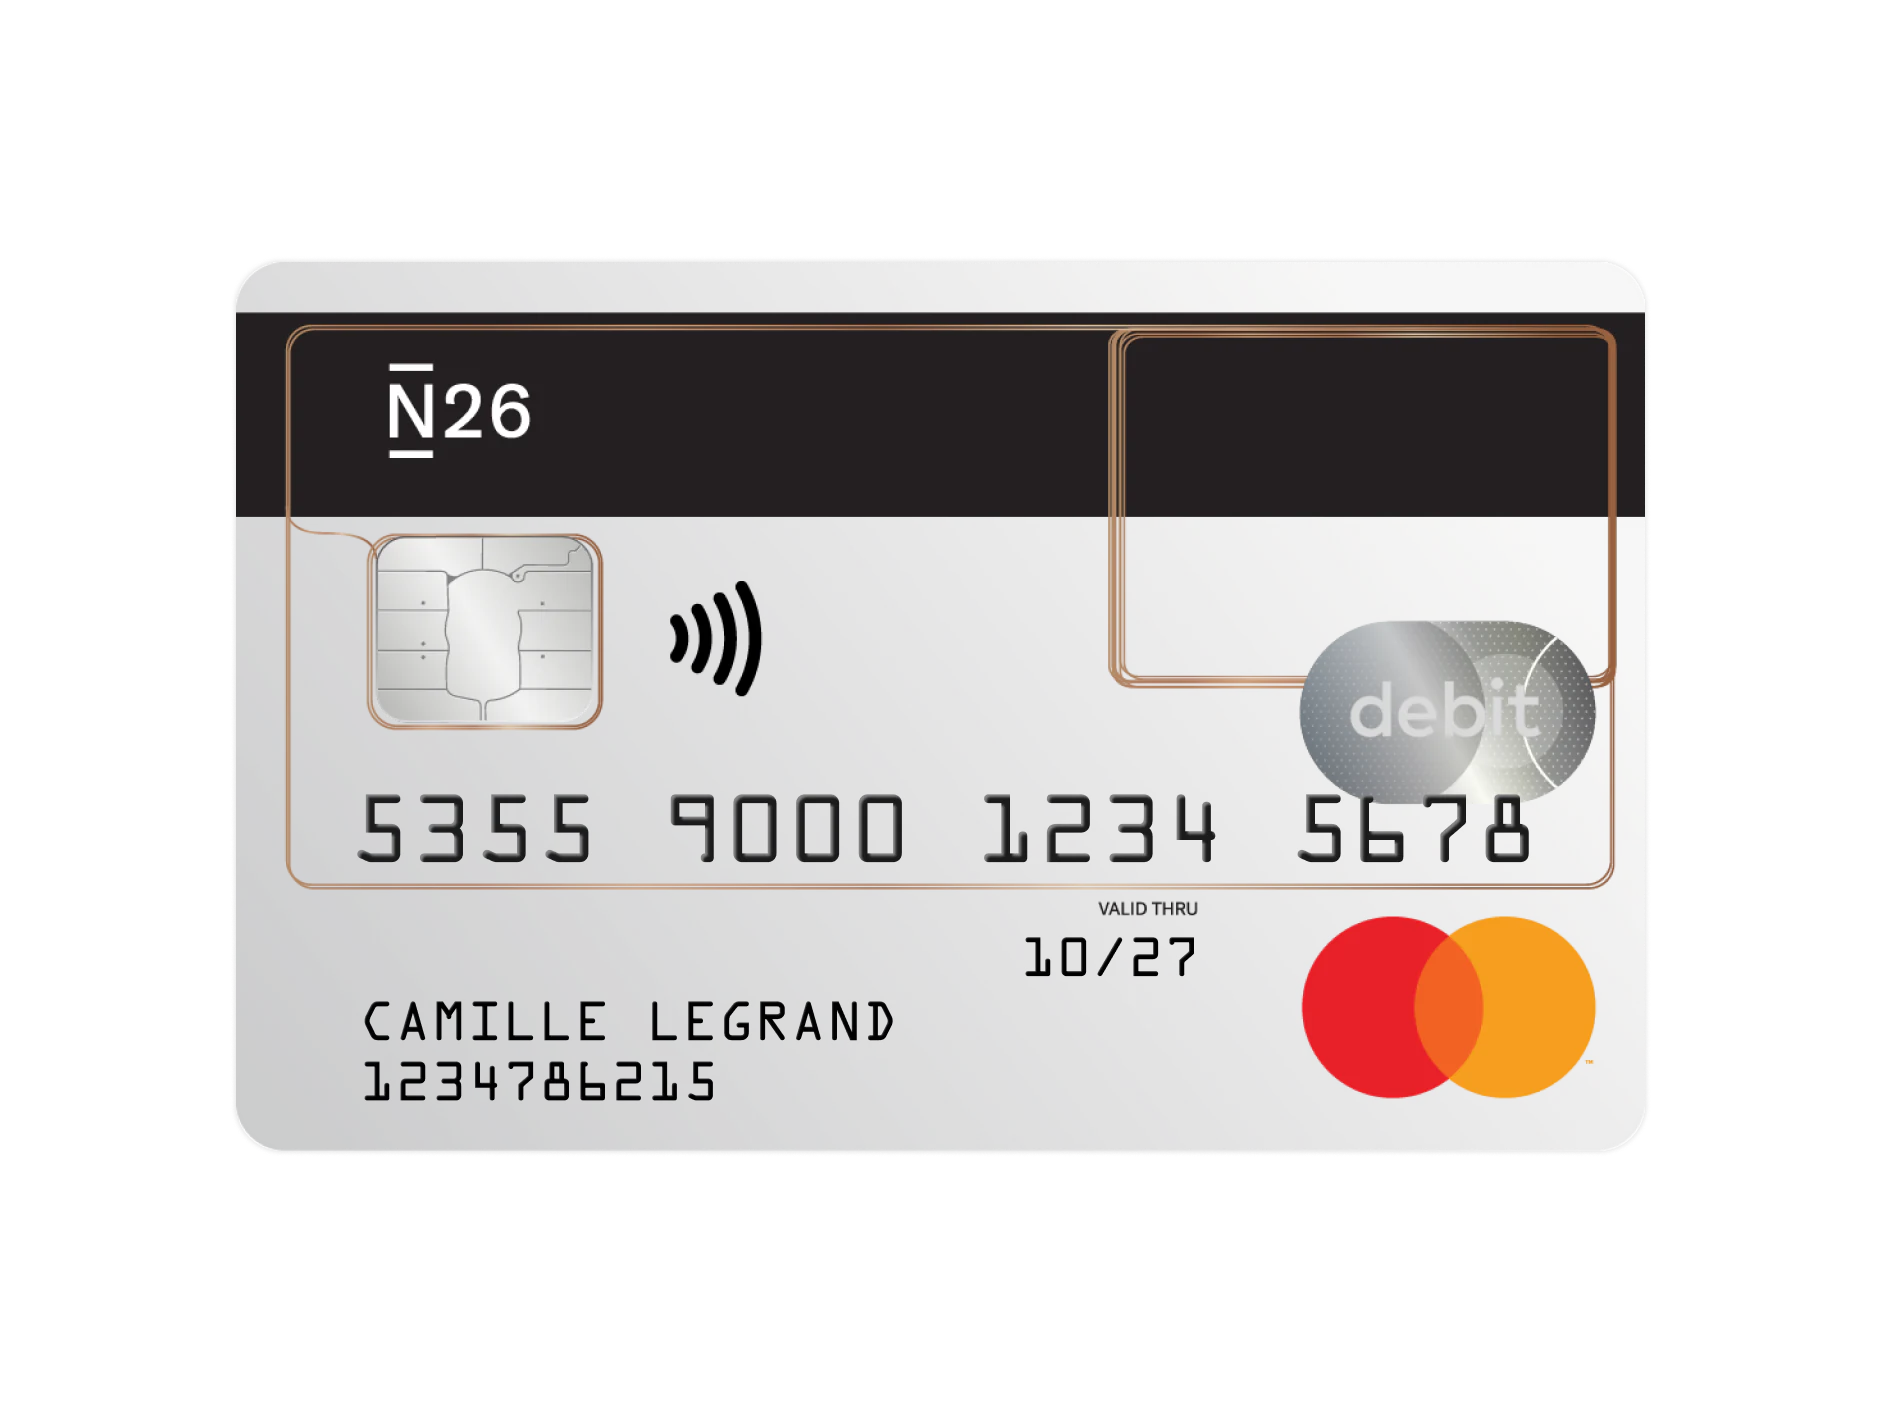
- Carte Mastercard N26 Standard
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 050 € / semaine
- Plafond de paiement
- 80 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard N26 Go
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 050 € / semaine
- Plafond de paiement
- 80 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard N26 Metal
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Revolut Standard
Note de la banque : 8,4/10- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Revolut Standard
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Revolut Plus
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Revolut Premium
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Revolut Metal
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Revolut Ultra
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 3 050 € / semaine
- Plafond de paiement
- 15 300 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
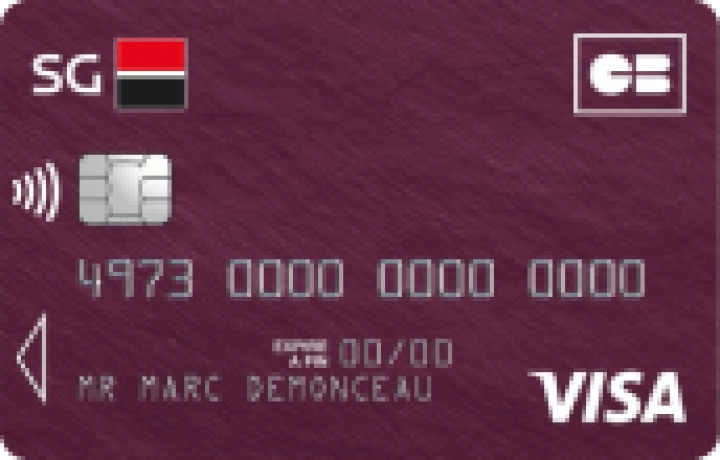
- Carte Visa SG Sobrio evolution
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.

- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
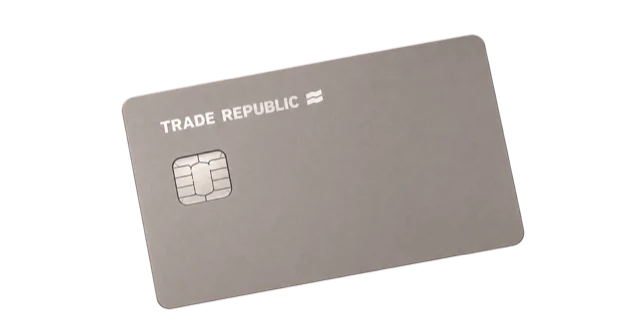
- Carte Visa Trade Republic Classic
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
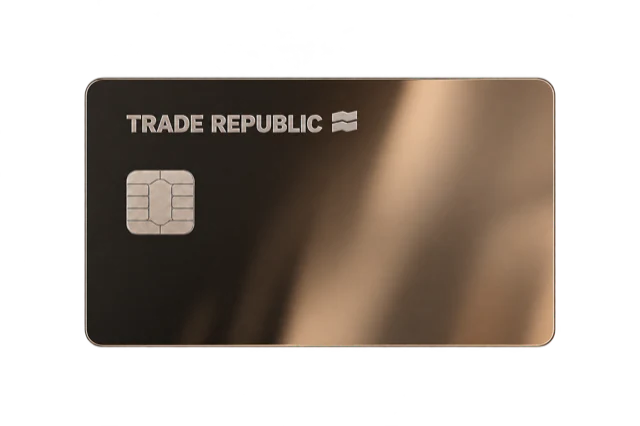
- Carte Visa Trade Republic Mirror
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 500 € / 7 jours glissants
- Plafond de paiement
- 1 500 € / 30 jours glissants
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BforBank BforBASIC
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 1 000 € / 7 jours glissants
- Plafond de paiement
- 5 000 € / 30 jours glissants
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa BforBank BforZEN
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard LCL Essentiel
Note de la banque : 8,2/10- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard LCL Essentiel
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Sumeria Basique
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Sumeria Standard
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Sumeria Noire
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 20 €
- Offre carte :
- Carte Mastercard Green-Got Essentiel
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- Non renseigné
- Plafond de paiement
- Non renseigné
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 20 €
- Offre carte :
- Carte Mastercard Green-Got Premium
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Visa Helios Compte courant
Note de la banque : 8,0/10- Plafond de retrait
- 1 500 € / mois
- Plafond de paiement
- 10 000 € / mois
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Visa Helios Compte courant
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Visa Helios Compte Premium
Note de la banque : 8,0/10- Plafond de retrait
- 1 500 € / mois
- Plafond de paiement
- 10 000 € / mois
- Type de débit
- À autorisation systématique
- Revenu minimum
- Non renseigné
- Tenue de compte
- Non renseigné
- Dépôt initial
- Non renseigné
- Offre carte :
- Carte Visa Helios Compte Premium
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 3 000 € / mois
- Plafond de paiement
- 7 500 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Sogexia Classic
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
- Plafond de retrait
- 4 000 € / mois
- Plafond de paiement
- 10 000 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 118,80 € / An
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Sogexia Metal
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Noelse Smart
Note de la banque : 7,2/10- Plafond de retrait
- 300 € / mois
- Plafond de paiement
- 1 600 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Noelse Smart
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Noelse Care
Note de la banque : 7,2/10- Plafond de retrait
- 300 € / mois
- Plafond de paiement
- 1 600 € / mois
- Type de débit
- Débit immédiat à autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Noelse Care
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Monese Pay as you go
Note de la banque : 6,5/10- Plafond de retrait
- 750 € / jour
- Plafond de paiement
- 7 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Monese Pay as you go
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Monese Everyday
Note de la banque : 6,5/10- Plafond de retrait
- 750 € / jour
- Plafond de paiement
- 7 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- Non renseigné
- Tenue de compte
- Non renseigné
- Dépôt initial
- Non renseigné
- Offre carte :
- Carte Mastercard Monese Everyday
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Monese Cashback
Note de la banque : 6,5/10- Plafond de retrait
- 750 € / jour
- Plafond de paiement
- 7 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Monese Cashback
Quelle version regarder pour cette location ?
Carte physique à mention DEBIT : à examiner seulement si votre agence accepte cette catégorie pour la garantie.
Carte Mastercard Monese Premium
Note de la banque : 6,5/10- Plafond de retrait
- 750 € / jour
- Plafond de paiement
- 7 000 € / jour
- Type de débit
- À autorisation systématique
- Revenu minimum
- 0 €
- Tenue de compte
- 0 €
- Dépôt initial
- 0 €
- Offre carte :
- Carte Mastercard Monese Premium
Aucune carte documentée ne réunit ces critères. Faites préciser les réseaux acceptés ou consultez le comparateur complet.
Carte refusée ou caution toujours bloquée : que demander ?
Demandez d’abord la raison précise du refus ou du blocage. Une catégorie de carte non acceptée, un plafond insuffisant et une préautorisation non annulée n’appellent pas la même démarche.
Au comptoir, rapprochez la raison donnée des conditions reçues avant réservation. Demandez une trace écrite et le prix total d’une éventuelle alternative. En cas de désaccord, conservez la réservation, les conditions et les reçus pour réclamer auprès du loueur ou de l’intermédiaire concerné. Le remboursement dépend du contrat et du motif ; il n’est pas automatiquement acquis.
Après restitution, gardez l’état du véhicule et la facture finale. Si la garantie reste affichée :
- Demandez au loueur la preuve d’annulation de la préautorisation.
- Faites ensuite vérifier par la banque ce qui reste bloqué : les fonds, l’autorisation ou le plafond de carte.
Une annulation d’autorisation et la reconstitution du plafond sont deux contrôles différents. Ne relancez pas une nouvelle réservation en supposant que la capacité est déjà revenue.