LES DOSSIERS YAKA · BANQUES
Types de cartes bancaires :
comprendre les différences.
Débit immédiat, autorisation systématique, Visa ou Gold : ces mots décrivent des caractéristiques différentes. Le débit indique quand l’argent sort ; l’autorisation indique comment le paiement est contrôlé. Voici comment lire votre carte et comprendre son fonctionnement.
Comprendre le fonctionnement de votre carte avant de comparer les offres. Exemples fictifs, sans connexion à votre banque.
COMMENCER PAR LES MOTS IMPRIMÉS
DEBIT ou CREDIT : que signifie la mention sur ma carte ?
DEBIT renvoie à la catégorie de débit ; CREDIT peut correspondre au débit différé ou à une carte liée à un crédit renouvelable. Ces mentions ne décrivent ni le réseau, ni la gamme, ni à elles seules les règles d’autorisation du paiement.
LE REPÈRE EXPLIQUÉ
DEBIT : une catégorie de carte, pas un mode d’autorisation.
Sur cette carte fictive, la mention DEBIT renvoie au débit des achats au fil de l’eau. Elle ne suffit pas à savoir si la carte est à autorisation systématique. La mention CREDIT peut, elle, correspondre au débit différé ou à une carte adossée à un crédit renouvelable.
Pour connaître le fonctionnement exact : mode de débit, règles d’autorisation et éventuel contrat de crédit se lisent séparément.
Comprendre DEBIT et CREDITLa mention CREDIT ne signifie pas forcément un emprunt.
Avec une carte à débit différé, les achats sont regroupés puis prélevés à la date prévue. Cela reste différent du paiement à crédit sur une réserve renouvelable. Pour savoir ce que vous utilisez, regardez le contrat et le mode de règlement choisi, pas seulement le mot CREDIT.
À l’inverse, la mention DEBIT ne signifie pas « autorisation systématique ». Elle ne permet pas non plus de connaître votre plafond ou l’existence d’un découvert autorisé. Ce sont d’autres caractéristiques, à lire séparément.
Plusieurs mots peuvent décrire la même carte.
Une carte peut être physique, à débit immédiat, à autorisation systématique et utilisable sur le réseau Visa. Il n’y a pas de contradiction : le support, le débit, le contrôle et le réseau répondent à quatre questions différentes. Le nom de gamme ajoute encore un ensemble de services.
Une carte de retrait constitue un cas plus limité : elle sert à retirer des espèces selon son contrat, sans être nécessairement utilisable pour régler un achat. Vérifiez donc aussi les opérations permises avant de la confondre avec une carte de paiement.
- Le débit
- Quand mes achats sortent-ils du compte ?
- L’autorisation
- Quels contrôles sont faits avant le paiement ?
- Le réseau
- Quel circuit le commerçant doit-il accepter ?
- La gamme
- Quels services sont compris dans cette formule ?
LE CALENDRIER DE SORTIE DE L’ARGENT
Débit immédiat ou différé : quand mes achats sont-ils prélevés ?
En débit immédiat, les achats sont prélevés au fil de leur traitement. En débit différé, ils sont regroupés sur une période et prélevés à une date prévue au contrat. Dans les deux cas, l’achat est engagé dès que vous le faites.
Achat : 150 €20 octobre
Arrêté du cycle24 octobre
Achat : 90 €
150 € sont prélevés au fil du traitement du premier achat, puis 90 € au fil du second.
L’achat enregistré avant l’arrêté rejoint le débit du 28 octobre. Celui enregistré après rejoint le cycle suivant, dans cet exemple le 28 novembre.
La date d’enregistrement du paiement peut compter près de l’arrêté. Les dates ci-dessus illustrent un fonctionnement ; elles ne sont pas celles de toutes les banques.
L’arrêté et le débit sont deux dates différentes.
L’arrêté ferme la période des achats regroupés. Le débit est le prélèvement de leur total sur le compte. Un achat fait juste avant l’arrêté peut être transmis plus tard par le commerçant : près de cette frontière, consultez l’encours réellement retenu par la banque.
« Immédiat » ne veut pas dire que chaque achat apparaît définitivement à la seconde où vous payez. Une autorisation en attente et une écriture comptabilisée ne sont pas la même étape. Cela ne transforme pas pour autant la carte en débit différé.
En différé, gardez le montant des achats à venir sur le compte.
L’encours carte correspond aux achats déjà faits et pas encore prélevés. Votre solde peut donc paraître confortable alors qu’une partie est déjà destinée au prochain débit. Regardez ensemble le solde, l’encours et les autres échéances.
Le différé peut faciliter l’organisation si sa date correspond à vos rentrées d’argent. Il ne réduit pas le prix des achats. Les retraits sont habituellement prélevés au fil de l’eau ; virements et prélèvements conservent leur propre calendrier.
Ils restent à prévoir dans votre budget même s’ils ne sont pas encore débités.
Le compte doit pouvoir supporter cette échéance et ses autres opérations.
Un solde disponible sur le compte et un plafond disponible sur la carte sont encore deux choses distinctes.
L’assistant pour trouver votre type de carte.
Débit, autorisation et réseau : partons de votre quotidien.
Comment vous suivez vos dépenses, où vous payez et quelle autre carte vous possédez : vos réponses servent à conseiller un fonctionnement, puis à retrouver les cartes correspondantes dans le catalogue Yaka. Ce parcours concerne les cartes personnelles pour adultes.
DÉCALER LE PRÉLÈVEMENT OU FINANCER UN ACHAT
Débit différé et crédit renouvelable : quelle différence ?
Le débit différé regroupe vos achats pour un prélèvement intégral à la date convenue. Le crédit renouvelable utilise une réserve de financement qui se rembourse selon un contrat, avec des intérêts lorsque vous l’utilisez à crédit. Ce ne sont pas deux noms pour le même service.
Le différé déplace la date ; il ne transforme pas automatiquement l’achat en mensualités.
Si vos achats sont regroupés puis prélevés intégralement, vous utilisez le calendrier prévu pour cette carte. Le différé peut avoir un coût de carte ou des conditions spécifiques ; cela ne suffit pas à en faire une réserve de crédit renouvelable.
Si le compte ne peut pas supporter le débit groupé, le problème n’est pas effacé. Un éventuel découvert ou incident suit ses propres règles. Ne choisissez donc pas le différé en pensant qu’il étale automatiquement une dépense sur plusieurs mois.
Avec une carte liée à un crédit, regardez le mode effectivement choisi.
Une carte adossée à un crédit renouvelable peut proposer un paiement au comptant et un paiement à crédit. Au comptant, l’opération suit le débit prévu au contrat. À crédit, elle mobilise la réserve et entraîne les remboursements et le coût prévus.
Avant d’utiliser cette possibilité, identifiez le prêteur, le montant financé, le TAEG, les échéances et le coût total du scénario. Le TAEG sert à exprimer le coût du crédit en tenant compte des frais concernés. Une carte distribuée par une banque ou par un magasin peut être liée à ce financement : le lieu où vous l’obtenez ne définit pas son mécanisme.
Pour choisir un financement, le dossier sur les types de crédit prend le relais. Ici, le point essentiel est de reconnaître comment l’achat sera réglé.
Selon le calendrier de la carte.
Avec le coût du crédit utilisé.
Pour savoir dans quel circuit se trouve votre achat, vérifiez le contrat et le choix comptant/crédit.
LE CONTRÔLE AVANT LE PAIEMENT
Autorisation systématique : pourquoi ma carte peut-elle être refusée ?
Débit immédiat ne veut pas dire autorisation systématique. Le premier décrit le prélèvement ; la seconde décrit la vérification automatique de la provision avant une opération, selon les règles de la carte. Deux cartes à débit immédiat peuvent donc avoir des règles d’autorisation différentes.
Les achats sont prélevés au fil de l’eau.
Le contrat fixe les contrôles appliqués avant l’opération.
Carte immédiate classique : prélèvement au fil de l’eau, avec ses règles de demandes d’autorisation.
Carte immédiate à autorisation systématique : prélèvement au fil de l’eau aussi, avec contrôle de la provision selon ce fonctionnement.
Une carte classique n’accepte pas pour autant tous les paiements.
Ne pas être à autorisation systématique ne signifie ni « aucun contrôle du compte », ni « découvert illimité ». La banque peut appliquer des contrôles de plafond, de sécurité ou d’état du compte. Le commerçant et son terminal peuvent aussi limiter l’acceptation.
Pour l’autorisation systématique, la provision contrôlée peut tenir compte d’un découvert autorisé selon le contrat. Certaines opérations ou exceptions hors ligne suivent des règles particulières : évitez donc les promesses « impossible de passer dans le rouge » ou « refusée à tous les péages ».
Le montant demandé peut dépasser le prix final.
Une pompe automatique peut demander une préautorisation avant de connaître le montant du carburant. Même si le plein prévu coûte peu, cette demande temporaire peut dépasser la capacité disponible. Le solde du compte, les sommes réservées et le plafond de carte doivent être lus ensemble.
En débit différé également, une caution peut consommer du plafond sans devenir un débit lors du règlement des dépenses. Son annulation ne doit pas être considérée comme une récupération automatique du plafond. Le dossier voyage développe ce point avec les locations et les hôtels.
Pour un refus, commencez par le message dans l’application, le plafond de l’opération et l’état de la carte. Inutile de changer de type de débit sans identifier ce qui a bloqué.
Le paiement peut être refusé sur la demande de 150 €, avant que le prix final de 40 € soit connu.
Ce mécanisme de préautorisation est à distinguer du mode de débit et de l’autorisation systématique.
LE CIRCUIT ENTRE LE COMMERÇANT ET L’ÉMETTEUR
CB, Visa, Mastercard et American Express : qu’est-ce qui change ?
Le réseau permet de faire circuler le paiement et détermine où la carte peut être acceptée. Il ne fixe pas à lui seul votre cotisation, le moment du débit ou le contenu de vos assurances. Ces éléments dépendent de la carte et de son contrat.
Le logo et le contrat se complètent : ils ne donnent pas la même information.
CB n’est pas le nom générique de Visa ou Mastercard.
CB désigne le réseau français Cartes Bancaires. Une carte peut porter à la fois CB et Visa, ou CB et Mastercard : on parle alors de carte cobadgée. Cela ne fait pas deux cartes ni deux soldes.
Lorsque plusieurs réseaux de la carte sont disponibles chez le commerçant, un choix de marque peut être proposé. Vous utilisez toujours la même carte. Le réseau retenu ne transforme pas un débit immédiat en débit différé.
Visa ou Mastercard ne suffisent pas à départager deux offres.
Comparez d’abord les frais, plafonds, garanties et services de la version envisagée. À l’étranger ou pour une réservation particulière, l’acceptation du réseau devient une vérification concrète. Aucun logo ne garantit que chaque commerçant acceptera la carte.
Les réseaux JCB, UnionPay ou Discover/Diners peuvent aussi intervenir selon les cartes et destinations. Pour préparer les paiements sur place, poursuivez avec le dossier carte bancaire pour voyager.
Deux marques utilisables selon l’acceptation et le parcours de paiement.
Une carte, le même compte associé.Et American Express ?
American Express dispose de son propre réseau et propose des cartes avec des services, une cotisation et des règles de règlement propres. Il faut donc vérifier son acceptation auprès des commerces et pour vos réservations, plutôt que supposer qu’elle fonctionne partout où Visa ou Mastercard passe.
Le suivi par relevé et prélèvement doit aussi être lu dans les conditions de la carte concernée. Le nom American Express ne signifie pas à lui seul crédit renouvelable, paiement échelonné ou absence de contrôles. Ses services peuvent compléter une autre carte ; une seconde cotisation doit correspondre à un usage réel.
METTRE UN SERVICE PRÉCIS EN FACE DU PRIX
Classic, Gold, Premier, Platinum : que paie-t-on réellement en plus ?
Une gamme supérieure peut ajouter des garanties, des services ou des plafonds. Mais Classic, Gold, Premier ou Platinum ne décrivent pas un contrat identique chez tous les émetteurs. Comparez ce que la version exacte apporte à vos usages.
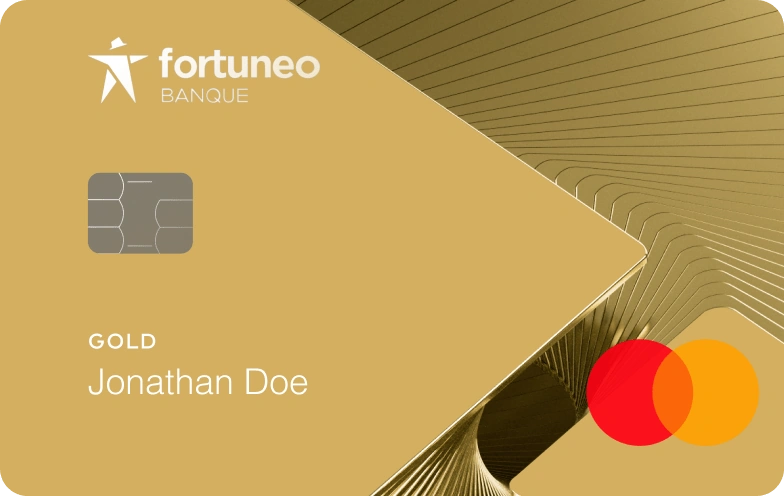
Gold ne veut pas automatiquement dire différé.
Une même gamme peut être proposée en débit immédiat et en débit différé. Le contrôle d’autorisation constitue encore une autre caractéristique. Choisir une carte dorée, noire ou métallique ne permet donc pas de déduire son calendrier ou sa façon d’accepter un paiement.
Pour les garanties, ouvrez la notice plutôt que le tableau publicitaire.
Regardez les personnes couvertes, les prestations concernées, les conditions de paiement, la durée et les exclusions. Une assurance annulation ne rembourse pas tous les motifs d’annulation. L’assistance et l’assurance n’interviennent pas de la même manière.
Si vous voyagez rarement ou disposez déjà d’une couverture adaptée, des garanties supplémentaires peuvent faire doublon. Si vous comptez sur une garantie précise, vérifiez qu’elle couvre réellement votre situation avant de payer davantage pour la gamme.
Le plafond annoncé n’est pas toujours celui qui vous sera accordé.
Vérifiez les conditions d’accès et le plafond personnel retenu par la banque. Comparez aussi la cotisation durable, les conditions de gratuité et les frais de vos opérations. Un service utile peut justifier un prix ; le nom de gamme seul ne le justifie pas.
 Gold : le nom de gamme
Immédiat ou différé : vérifier la version.
Lire les bénéficiaires et les événements couverts.
Retrouver les montants personnellement accordés.
Cotisation et conditions de gratuité.
La Gold Fortuneo existe en immédiat et en différé : son aspect ne permet pas de choisir entre les deux.
LE SUPPORT CHANGE CERTAINS USAGES
Carte physique ou virtuelle : peut-on faire les mêmes choses ?
Une carte virtuelle peut servir en ligne et, si le service le permet, dans un portefeuille mobile. Elle ne remplace pas une carte physique exigée à un comptoir ou pour certains retraits. Le support ne définit pas à lui seul le débit ou un éventuel crédit.
Carte virtuelle, numéro à usage unique et paiement mobile ne sont pas synonymes.
Une carte virtuelle possède des données de paiement utilisables selon les règles de l’émetteur. Un numéro à usage unique ou renouvelé sert à des usages précis : vérifiez sa compatibilité avec les abonnements, les réservations et les débits ultérieurs du commerçant.
Apple Pay ou Google Pay permettent d’utiliser une carte compatible depuis un appareil. Ils ne changent pas son compte associé, ses garanties ou son mode de débit. Le téléphone devient cependant une dépendance supplémentaire : batterie, accès et validation doivent rester possibles.
Gardez le support physique lorsqu’il est demandé.
Un loueur, un hôtel ou un distributeur peut demander une carte physique. Payer une réservation en ligne ne prouve pas que le numéro utilisé suffira au comptoir. Pour une prestation à payer ou garantir plus tard, vérifiez quelle carte il faudra présenter.
Si vous voulez uniquement sécuriser des achats en ligne, le service virtuel de votre banque actuelle peut suffire. Avant de prendre une nouvelle offre, regardez les fonctions disponibles, leurs limites et leur éventuel coût.
 Le support physique
Un numéro virtuel sert à payer selon les usages autorisés par l’émetteur ; ce n’est pas le téléphone lui-même.
Au comptoir ou au distributeur, la carte physique peut être exigée. Vérifiez avant la réservation.
UNE ENVELOPPE ALIMENTÉE AVANT LES DÉPENSES
Carte prépayée : comment fonctionne-t-elle et quelles sont ses limites ?
Une carte prépayée utilise une somme alimentée à l’avance. Elle ne fournit pas, par ce seul fonctionnement, une réserve de crédit renouvelable. Recharge, identification, plafonds et frais doivent être vérifiés : le logo du réseau ne rend pas toutes les cartes prépayées équivalentes à un compte bancaire classique.
Le prépayé décrit l’argent utilisé, pas forcément la forme de la carte.
Une carte prépayée peut être physique ou virtuelle. Certaines offres donnent un identifiant de compte ou permettent des virements ; d’autres restent limitées à une enveloppe ou à une enseigne. La présence d’un IBAN ne suffit pas à connaître tous les services et la protection des fonds.
Regardez comment vous l’alimentez et ce que cela coûte.
Selon l’offre, l’alimentation peut passer par virement, carte bancaire ou coupon. Une recharge achetée en espèces ne doit pas être confondue avec le dépôt de billets sur un compte bancaire. Comparez les frais de recharge, de retrait, de change, de tenue et d’inactivité s’ils existent.
Une carte rechargeable nominative et une carte cadeau à usage limité ne répondent pas au même besoin. Vérifiez l’identification demandée, la durée de validité, le remboursement d’un solde restant et les possibilités de blocage en cas de perte.
Ne présumez pas qu’elle remplacera votre carte pour toutes les réservations.
Certains professionnels imposent un type de carte ou une préautorisation particulière. Vérifiez l’acceptation pour une location, un hôtel ou une opération différée. Pour une enveloppe ponctuelle, les conditions de recharge et les frais peuvent compter davantage que le nom du réseau.
La fiche carte PCS Chrome permet d’examiner une offre rechargeable concrète, avec ses frais et ses limites. Pour votre carte principale, poursuivez ensuite avec le dossier de choix selon vos usages.
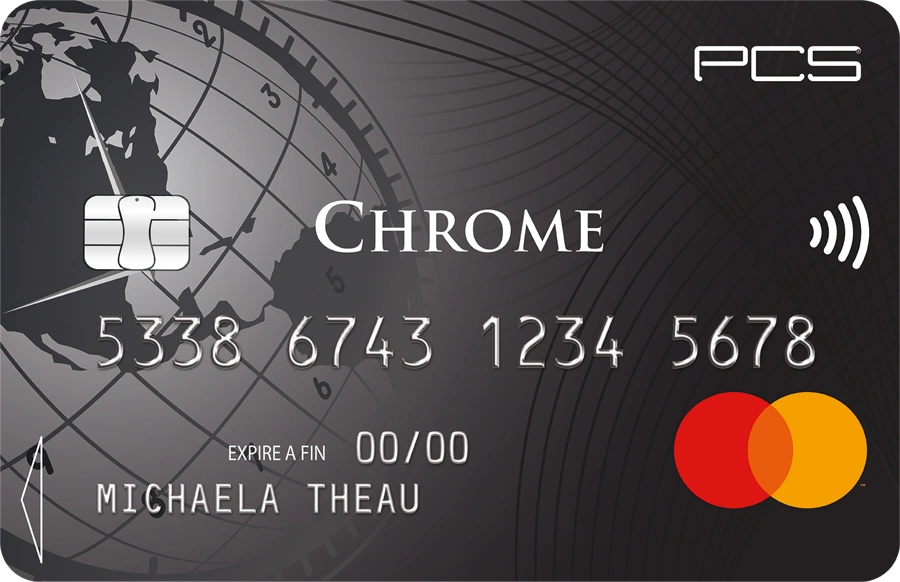 EXEMPLE DE CARTE PRÉPAYÉE
- Pour la charger
- Quels moyens sont acceptés ? Combien coûte chaque recharge ?
- Pour payer ou retirer
- Quel solde utilisable, quels plafonds et quels frais ?
- Pour garder ou récupérer le solde
- Quelle validité, quels frais et quel remboursement prévu ?
Le réseau imprimé sur la carte ne répond pas à ces trois questions. Consultez les conditions de l’offre exacte.
POUR PASSER DES MÉCANISMES À VOTRE USAGE
Vous savez lire la carte. Choisissez maintenant selon vos besoins.
LES PRÉCISIONS UTILES
Encore une question ?
Le sans-contact est-il un type de débit ?
Non. C’est une façon de présenter la carte ou un appareil compatible au terminal. Elle ne détermine pas si les achats sont débités immédiatement ou regroupés à une échéance.
Une carte virtuelle est-elle forcément à débit immédiat ?
Non. Le support virtuel ne suffit pas à connaître le mode de débit. La version proposée par l’émetteur et son contrat déterminent le fonctionnement disponible.
Le débit différé reporte-t-il les retraits ?
Dans le fonctionnement habituel décrit ici, le différé regroupe les achats par carte, tandis que les retraits restent débités au fil de l’eau. Consultez les règles de votre carte exacte.
Puis-je avoir deux cartes avec des débits différents ?
C’est possible selon les cartes et les conditions de la banque, y compris parfois sur un compte commun. Vérifiez la version de chaque carte, ses plafonds et son calendrier.
Une carte COMMERCIAL est-elle une gamme premium ?
Non. Cette catégorie concerne les dépenses professionnelles selon le contrat. Le fonctionnement d’une carte d’entreprise ne se déduit pas des noms Gold ou Platinum utilisés pour d’autres offres.
Comment changer le type de débit de ma carte ?
Demandez à la banque les versions disponibles, les conditions d’accès, les frais éventuels et la date de transition. Un remplacement peut être nécessaire ; les achats déjà engagés gardent le calendrier prévu pour eux.
MÉTHODE ET RÉFÉRENCES
Les sources de ce dossier
Explications revues le 13 octobre 2026. Les cartes et calendriers fictifs servent à expliquer les mécanismes. Les références commerciales sont présentées sans lien direct ; les fiches carte sont des pages Yaka et les sorties partenaires utilisent le circuit suivi.
Débit et réseau
Ce dossier traite des cartes pour particuliers. Les dossiers sur le choix d’une carte et le voyage approfondissent les usages, sans reproduire ici leurs outils. La carte à explorer ne collecte aucune donnée.