L’échéance prévue
Un paiement au calendrier du contrat.
 L’AVIS YAKA
Choisir le financement, puis savoir le gérer : chez Sofinco, le prêt personnel, la réserve et la carte n’ont pas le même fonctionnement. Notre avis détaille les projets finançables, les possibilités d’aménagement et ce que l’application permet réellement de suivre.
Analyse du 06/10/2026 · Catalogue du 06/10/2026
NOTRE ANALYSE
NOTRE QUESTION DÉCISIVE
La gamme couvre un achat de véhicule, un chantier et d’autres projets par des prêts personnels. Le taux du contrat est fixe ; les conditions du financement et les éventuels aménagements doivent néanmoins être lus ensemble. La réserve associée à la carte est un autre produit : les remboursements recréent du disponible et de nouvelles utilisations changent le coût.
Le suivi numérique est utile pour consulter les crédits et retrouver les opérations. Il ne rend pas les pauses ni les modifications gratuites ou automatiques. Une mensualité reportée, des intérêts et une éventuelle assurance peuvent modifier les paiements suivants. Notre critère de comparaison est donc le total et le calendrier actualisés, en plus de la mensualité initiale.
COMPRENDRE UNE PAUSE
Une pause déplace une échéance et augmente la durée et le coût. Les intérêts et l’assurance éventuelle du mois suspendu restent pris en compte.
Un paiement au calendrier du contrat.
L’échéance est reportée, sous conditions.
Paiements ajustés, intérêts et assurance éventuelle.
Prêt personnelDossier de plus de 6 mois
RenouvelableDossier de plus de 3 mois
Dans les deux cas : bon fonctionnement et accord du prêteur. Schéma illustratif sans simulation d’offre.Comprenez chaque financement, vérifiez ses points clés, puis retrouvez ses montants, durées et taux dans le même bloc.
5 financements référencés
Le financement auto est un prêt personnel non affecté à taux fixe, pour un véhicule neuf ou d’occasion. La plage publiée va de 3 001 à 75 000 €, sur 12 à 72 mois. L’absence de facture d’achat dans ce parcours ne supprime pas les pièces d’identité, de domicile et de ressources nécessaires à l’étude.
L’assurance du prêt ne remplace pas l’assurance automobile. Préparez aussi entretien, usage et date de paiement du vendeur. Si vous comparez une offre de concessionnaire, identifiez d’abord s’il s’agit d’un crédit affecté ou d’une location : les obligations et les conséquences de l’achat ne sont pas identiques.
Comparer la nature du contrat et le coût complet avant de retenir une échéance.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 06/10/2026
Prêt personnel auto non affecté, neuf ou occasion. Les dépenses d’usage du véhicule restent à prévoir.
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Le prêt de rénovation est un prêt personnel à taux fixe pour des travaux intérieurs ou extérieurs. Les limites publiées vont de 3 001 à 75 000 €, sur 12 à 120 mois. La somme peut financer différents postes du chantier ; un parcours sans devis d’utilisation reste soumis à des justificatifs de situation.
Préparez les devis même s’ils ne servent pas à débloquer ce prêt : ils donnent les montants, acomptes et délais du chantier. Pour une rénovation énergétique, examinez séparément les aides et les financements spécifiques. Le prêt classique ne devient pas un éco-prêt à taux zéro parce que les travaux améliorent l’isolation.
Mettre en regard les acomptes du chantier et le début du remboursement.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 06/10/2026
Prêt personnel pour rénovation, distinct des aides et financements réglementés.
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Le prêt personnel met à disposition un capital remboursé selon un calendrier défini. Il ne se reconstitue pas au fil des mensualités. La gamme étudiée publie un montant de 3 001 à 75 000 € et une durée de 12 à 120 mois, sous réserve de la proposition adaptée au projet et au dossier.
Le budget doit intégrer les charges qui continueront après le versement. Un taux promotionnel pour un montant et une durée particuliers ne représente pas toute la gamme : faites établir une proposition pour vos propres paramètres. Comparez les propositions reçues, avec la durée, les frais et l’assurance envisagée.
Demander le total dû et l’échéancier pour le montant réellement nécessaire.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 06/10/2026
Prêt personnel à taux fixe, paramètres soumis à l’étude du dossier. Aucun taux promotionnel ponctuel transposé en fourchette.
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Le crédit renouvelable associé à la carte est présenté de 1 501 à 10 000 €. Vous utilisez tout ou partie du disponible, puis les remboursements de capital reconstituent la réserve. La carte permet des choix de paiement selon le contrat ; utiliser le crédit génère des intérêts et modifie le remboursement.
Une réserve inutilisée et une carte sans cotisation sont deux questions différentes. Les conditions de carte prévoient une utilisation mensuelle pour bénéficier de la gratuité, avec une cotisation à défaut. Lisez également le relevé pour distinguer dette, disponible et opérations à répartir ; le disponible n’est pas une somme offerte.
Vérifier frais de carte, taux de l’utilisation et remboursements après une nouvelle dépense.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 06/10/2026
Plage du crédit renouvelable associé à la carte Sofinco. Durée et taux selon l’utilisation et le contrat ; aucune durée d’exemple extrapolée.
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Le regroupement étudié concerne des crédits à la consommation, comme les prêts personnels, auto, travaux ou réserves. Un conseiller prépare l’opération et les démarches de solde des prêts retenus. Une trésorerie destinée à un nouveau projet peut être examinée, mais elle augmente le capital à financer.
Reprenez ce qu’il reste à payer sur les contrats existants avant d’étudier la nouvelle proposition. Une mensualité allégée peut s’accompagner d’un remboursement plus long et d’un coût supérieur. Aucun intervalle complet de montant, de durée ou de TAEG n’a été confirmé pour cette offre : les paramètres sont à faire préciser dans votre proposition.
Obtenir la liste des crédits soldés, le coût de l’opération et le calendrier de clôture.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 06/10/2026
Regroupement de crédits à la consommation avec conseiller. Montant, durée et TAEG non renseignés : aucune plage inventée.
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Après une pause ou une modification, comparez les prochains paiements et la date de fin.
Les possibilités sont soumises au bon fonctionnement du contrat et à l’accord du prêteur. Le prêt personnel et le renouvelable ont des conditions de pause distinctes ; le regroupement a sa proposition propre.
REMBOURSER EN AVANCE
Demandez un décompte à la date choisie et la confirmation de prise en compte. Pour une réserve, rembourser le solde et résilier le contrat sont deux démarches différentes.
Faites préciser la nouvelle durée, la nouvelle échéance et les intérêts après le versement. Conservez le calendrier actualisé.
Comparer les sommes restant à payer avant et après.Le montant à verser se calcule à une date précise. Demandez une attestation de solde ; pour un renouvelable, précisez aussi si vous souhaitez fermer la réserve.
Vérifier le solde, les éventuels frais et la clôture demandée.Ce cadre des crédits à la consommation ne se transpose pas automatiquement à un regroupement comprenant de l’immobilier.
Une réponse de principe est une étape du parcours, pas une promesse de financement.
Décrivez le projet et la situation du foyer. La première réponse donne une orientation.
Joignez les pièces attendues et relisez le contrat, le calendrier et les options avant de signer.
La décision définitive dépend du dossier complet. La mise à disposition suit ensuite les délais applicables.
VOTRE DOSSIER
Pièce d’identité valide et justificatif de domicile demandé dans le parcours.
Avis d’imposition, documents de ressources et RIB selon le dossier. Une demande en ligne reste une étude de solvabilité.
Pour le regroupement : documents des crédits en cours, capitaux restant dus et éléments nécessaires au règlement des créanciers.
Les pièces exactes dépendent du type de financement et de la situation. Le suivi indique les documents reçus et ceux encore attendus.
DÉLAI ET SUIVI
Le suivi annonce une réponse définitive au maximum sous cinq jours hors week-ends et jours fériés à réception d’un dossier complet.
Réponse de principe ≠ acceptationLa réponse de principe repose sur les informations renseignées. Les justificatifs permettent ensuite la décision définitive ; une pièce manquante retarde cette étape. Le suivi de demande et l’application permettent de retrouver l’avancement du dossier.
Le versement intervient après acceptation et après la période légale d’interdiction de mise à disposition. Pour un regroupement, distinguez le règlement aux anciens créanciers du versement d’une éventuelle trésorerie supplémentaire.
ASSURANCE FACULTATIVE · NOTICE DU CONTRAT
L’assurance emprunteur peut protéger le remboursement sous les conditions de la formule retenue. Elle ne remplace ni le budget du foyer ni l’étude du crédit.
Capital ou échéances · formule retenue
Comparez les événements couverts, les montants pris en charge et la personne assurée. Capital restant dû et mensualités ne désignent pas la même prestation.
Carence · franchise · durée
Relisez les franchises, les périodes de carence, les conditions d’âge et d’activité. Une situation non prévue au contrat ne bénéficie pas automatiquement d’une garantie.
Âge · activité · exclusions
Une pause peut modifier les paiements suivants avec l’assurance éventuelle du mois suspendu. Faites confirmer les cotisations après une modification ou une anticipation.
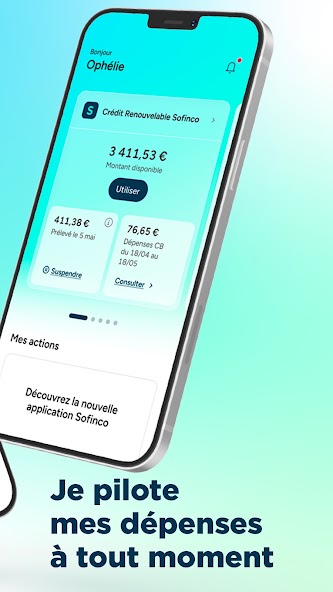 Présentation officielle du suivi mobile
APRÈS LA DEMANDE, AU FIL DU PRÊT
Prêts personnels, réserves et cartes détenues se retrouvent dans l’application. Le suivi permet de garder en vue les prochaines échéances, les dernières opérations et le montant à rembourser.
Consultez les prochains paiements et le montant restant à rembourser. Gardez le compte de prélèvement approvisionné.
Téléchargez les relevés électroniques et suivez les opérations. Conservez les documents actualisés après un changement.
La demande de virement porte sur tout ou partie du disponible autorisé. Elle utilise le crédit et entraîne son remboursement.
Avec une carte concernée, choisissez le mode de paiement proposé. Passer du comptant au crédit génère un financement selon les conditions du contrat.
Gardez ces points sous les yeux au moment de relire la proposition.
Un prêt s’amortit jusqu’au terme ; une réserve peut être réutilisée et change avec les opérations.
L’absence d’utilisation du crédit n’implique pas automatiquement la gratuité de la carte.
Demandez le calendrier actualisé et les intérêts ou cotisations intégrés aux paiements suivants.
Comparez la nouvelle durée et tous les frais avec ce qui reste à payer sur les prêts repris.
Le coût se juge sur des propositions personnelles. Ces repères aident à identifier les différences de parcours et de contrat.
Faites défiler le tableau pour comparer les organismes.
| Votre repère | Sofinco | Cetelem | Younited |
|---|---|---|---|
| Le parcours | Demande à distance et suivi dans l’application. | Demande et accompagnement à distance. | Parcours numérique et signature électronique. |
| Le contrat | Prêts, réserve et carte : engagements distincts. | Prêt personnel et Cpay renouvelable distincts. | Financements amortissables ; pas de réserve attribuée à la gamme étudiée. |
| Ce qui mérite une comparaison | Conditions d’accès, coût et calendrier après une modification. | Options de remboursement et conditions du contrat. | Date de prélèvement et limites d’aménagement. |
Comparez une proposition pour le même besoin avec le coût complet, la durée et les modalités d’aménagement.
Retrouver Cetelem dans Yaka
Le parcours numérique et les conditions de remboursement peuvent compter autant que le taux. Examinez les limites avant de choisir.
Retrouver Younited dans YakaSofinco est une marque de CA Consumer Finance, établissement de crédit du groupe Crédit Agricole. L’organisme étudie les demandes et décide le financement.
Le prêt auto étudié est un prêt personnel non affecté. Il ne demande pas de facture pour débloquer les fonds, mais les justificatifs de situation restent nécessaires.
Le prêt de rénovation est un prêt personnel qui peut financer plusieurs dépenses du chantier. Préparez leur budget et les éventuelles aides séparément.
Le prêt personnel nécessite un dossier de plus de six mois ; le renouvelable, de plus de trois mois. Le bon fonctionnement du contrat et l’accord du prêteur restent nécessaires.
Non. Elle reporte le remboursement, allonge la durée et augmente le coût. Les intérêts et l’assurance éventuelle du mois suspendu sont pris en compte dans les paiements suivants.
Non. La gratuité est soumise aux conditions d’utilisation ; à défaut, une cotisation peut être prévue. Réserve inutilisée et gratuité de carte doivent être vérifiées séparément.
Le parcours Sofinco étudié ici porte sur le regroupement de crédits à la consommation. Aucun plafond immobilier ni condition d’un autre intermédiaire ne lui est attribué.
Non. Elle permet le suivi et certaines démarches selon le produit détenu. Une pause, une modification ou un nouveau financement restent soumis aux conditions applicables.
LE DOSSIER DERRIÈRE NOTRE AVIS
ANALYSE DOCUMENTAIRE
Analyse éditoriale : équipe YakaComparerSofinco est une marque de CA Consumer Finance, établissement de crédit du groupe Crédit Agricole, immatriculé sous le numéro 542 097 522. La fiche porte sur les prêts, le renouvelable associé à la carte et le regroupement à la consommation.
Nous avons rapproché les familles de financement, leurs paramètres publiés et les conditions de gestion. Les chiffres du catalogue sont datés ; ils ne constituent ni une proposition personnalisée ni un accord. Cette analyse est documentaire : aucun dossier client réel n’a été soumis et aucune note d’expérience n’est attribuée.
Les produits et les conditions de gestion sont examinés séparément, avec leurs limites.
Sofinco est référencé sans partenariat actif dans YakaComparer. Cette fiche ne comporte aucun lien commercial vers cet organisme. Certains autres financements du site disposent de liens affiliés ; leur présence ne garantit pas un meilleur coût ni l’acceptation.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.