Visa Classic
1 000 € de paiements par trimestre, sinon 21,30 € ; seuil et frais réduits pour les 18–30 ans.
AVIS AXA BANQUE · TARIFS VÉRIFIÉS LE 03/10/2026
 0 €si usage atteint3cartes comparées
La banque à distance s’appuie sur le réseau AXA et propose compte, crédit, épargne et assurances. Son vrai sujet n’est pas le prix affiché à 0 €, mais le montant de paiements à atteindre chaque trimestre.
La carte n’est pas facturée lorsque le montant minimal de paiements est atteint pendant le trimestre. En dessous du seuil, AXA Banque prélève une cotisation trimestrielle propre à chaque gamme.
Cette mécanique favorise le compte principal utilisé au quotidien. Elle est moins adaptée à une carte secondaire, à des revenus irréguliers ou à plusieurs mois de faible dépense.
1 000 € de paiements par trimestre, sinon 21,30 € ; seuil et frais réduits pour les 18–30 ans.
2 000 € par trimestre, sinon 39,85 € ; garanties et services supérieurs.
10 000 € par trimestre, sinon 81 € ; positionnement très haut de gamme.
Forfait bancaire séparé à 7,90 € par mois en individuel ou 10,90 € en joint.
TROIS CARTES ET UNE CONDITION À PILOTER
Les montants ci-dessous suivent les conditions tarifaires en vigueur au 1er septembre 2026. Les cartes officielles ont été isolées de leur grande toile blanche, sans les redessiner.
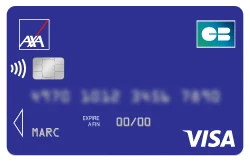
VISA CLASSIC · IMMÉDIAT OU DIFFÉRÉ
Pour le compte principal d’un foyer qui dépasse régulièrement le seuil de paiements.
0 € si 1 000 €/trimestreSinon 21,30 € par trimestre ; règles spécifiques pour les 18–30 ans.
Une version à autorisation systématique existe avec une pénalité trimestrielle plus basse.
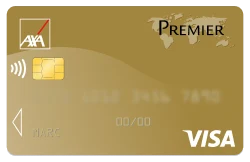
VISA PREMIER · GARANTIES VOYAGE
Pour les dépenses plus élevées et les voyageurs qui utilisent les assurances de la carte.
0 € si 2 000 €/trimestreSinon 39,85 € par trimestre ; seuil et frais réduits pour les 18–30 ans.
La gratuité ne suffit pas à justifier Premier : plafonds et garanties doivent correspondre à vos voyages.
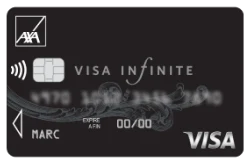
VISA INFINITE · DÉBIT DIFFÉRÉ
Pour un niveau de dépense très élevé et un besoin réel de services premium.
0 € si 10 000 €/trimestreSinon 81 € par trimestre.
À comparer avec le coût potentiel de 324 € par an si le seuil n’est atteint aucun trimestre.
À partir du 1er novembre 2026, la grille annonce 1,10 € dès le quatrième retrait mensuel en euros hors distributeurs AXA pour les cartes Classic et à autorisation systématique. Cette évolution n’est pas appliquée au calcul avant sa date d’entrée en vigueur.
Le calcul applique le seuil trimestriel propre à chaque carte, puis les devises, demandes au conseiller, documents, carte et incidents réellement chiffrés dans la grille.
Au 03/10/2026, les retraits en euros restent gratuits. La facturation au quatrième retrait annoncée pour Classic entre en vigueur le 01/11/2026 et n’est pas anticipée ici.
Paiement en devise : 2,50 %. Retrait en devise : 3 € + 2 %. Les frais éventuels du correspondant ou du distributeur restent exclus.
Ne comptez pas une même opération à la fois comme rejet et comme autre commission. Le découvert est à taux variable : aucun agio n’est inventé dans ce calcul.
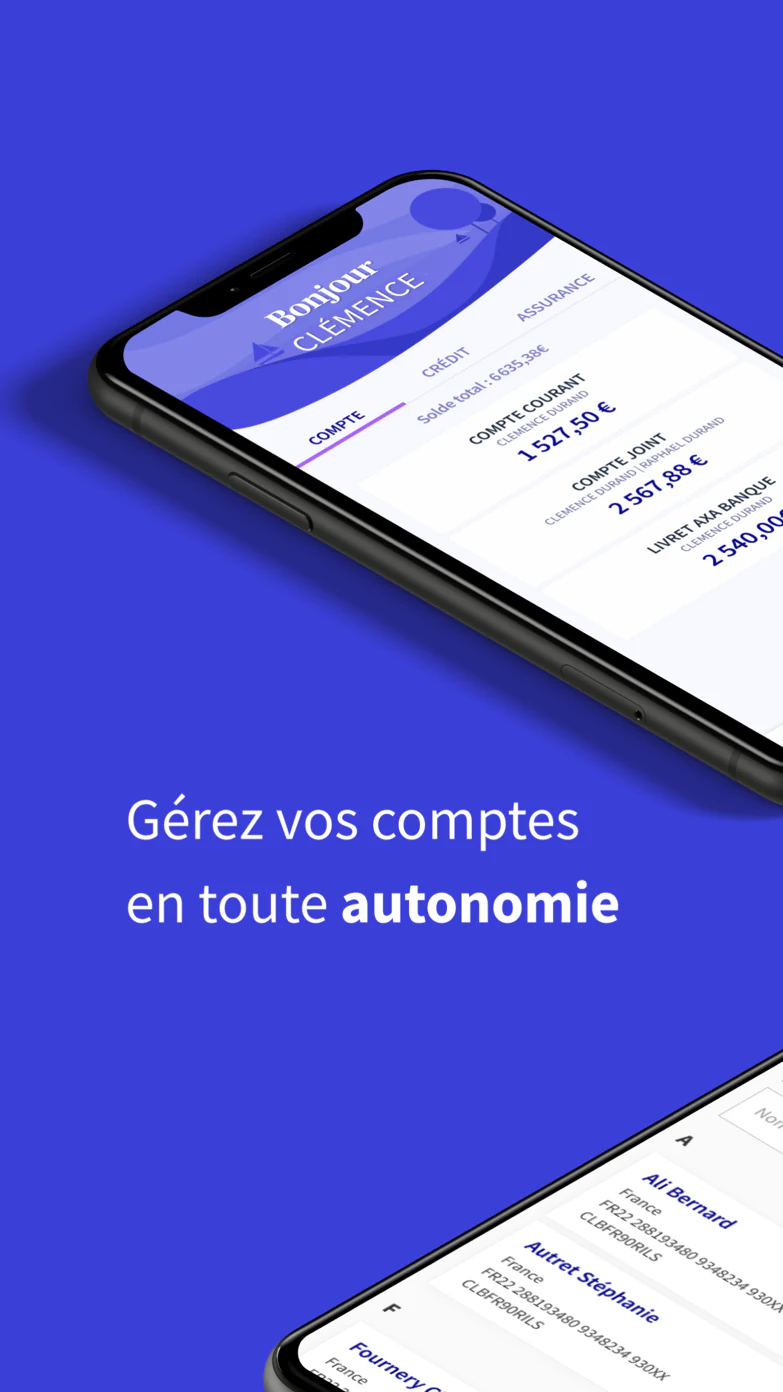
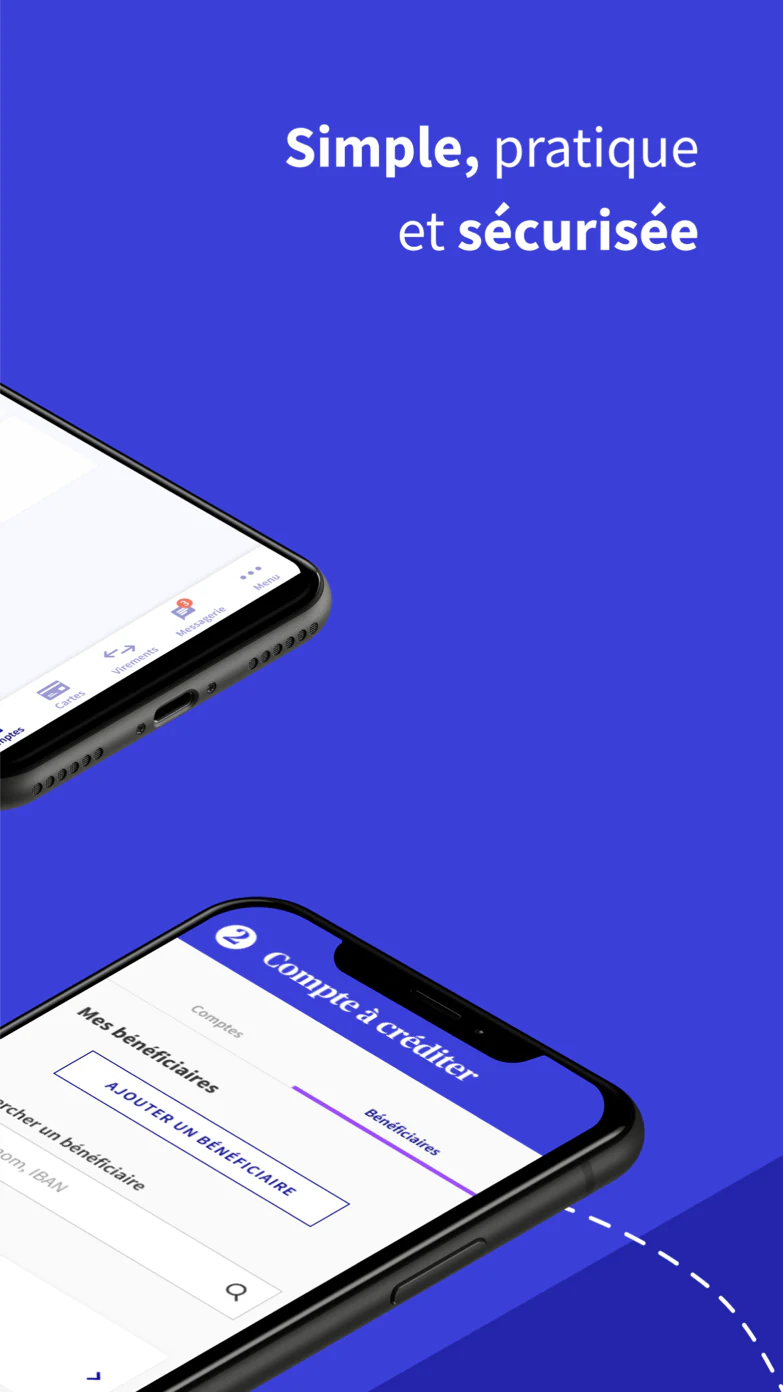
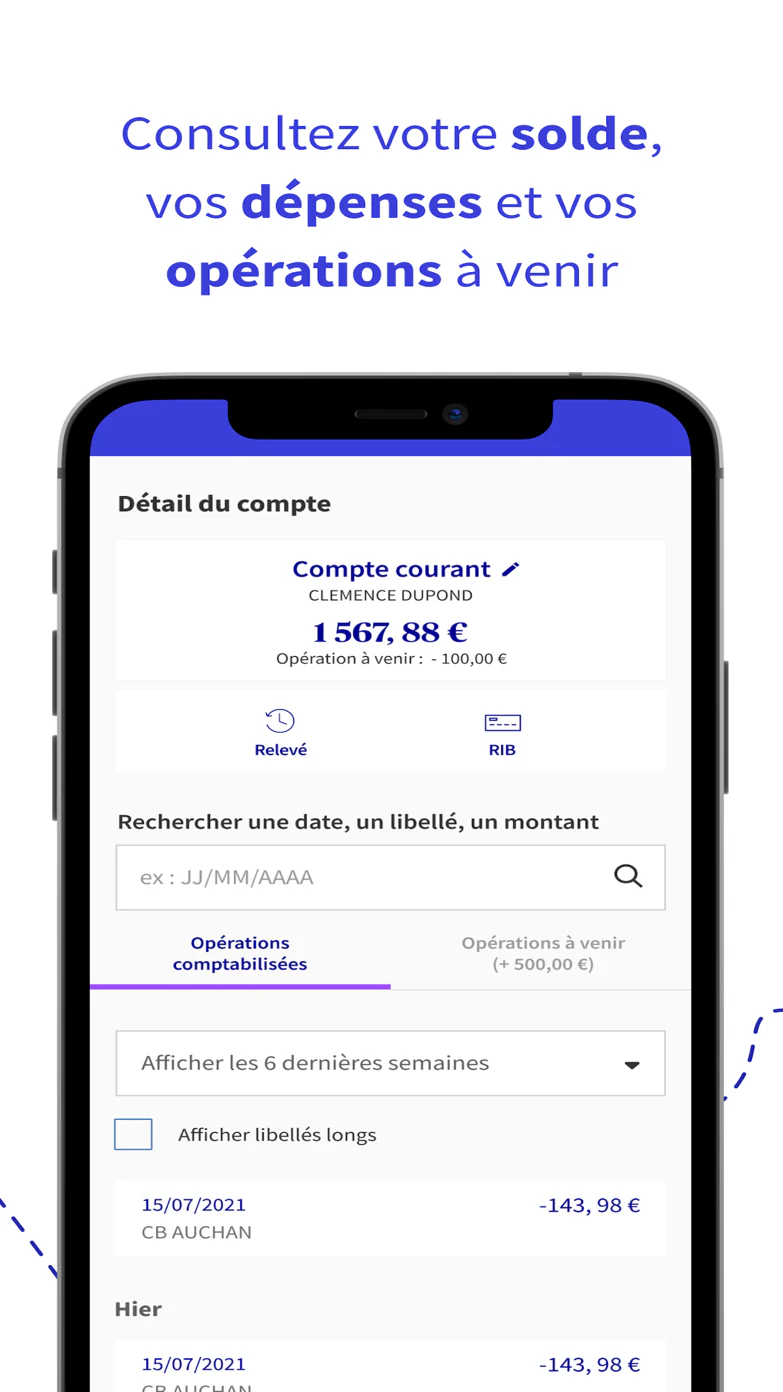
Captures officielles App Store, consultées le 03/10/2026.
Consultation, virements, cartes et documents sont disponibles depuis l’application. L’intérêt du modèle reste l’articulation avec les autres produits AXA et les conseillers, plus que la recherche d’une super-app.
La carte virtuelle et les portefeuilles Apple Pay et Google Pay complètent la carte physique.
Le compte s’inscrit dans une relation qui peut inclure assurance, crédit et épargne.
L’application privilégie les fonctions bancaires courantes plutôt qu’une abondance de modules.
Les notes sont en base et doivent être contrôlées lors de chaque mise à jour éditoriale.
Le compte couvre le quotidien bancaire et s’appuie sur le réseau de conseillers AXA. Les opérations de caisse restent plus limitées qu’en banque de réseau traditionnelle.
Virements, prélèvements, chéquier et cartes sont disponibles selon le contrat souscrit.
Les chèques peuvent être remis selon la procédure AXA Banque ; les espèces ne sont pas acceptées.
Un conseiller peut accompagner la relation, même si la banque fonctionne principalement à distance.
Les outils de paiement à distance réduisent l’exposition du numéro de la carte physique.
La carte seule n’explique pas la proposition. Le compte sert aussi de point d’entrée vers les projets financés, l’épargne et la protection du foyer.
AXA Banque propose des financements à étudier selon le dossier et les conditions du moment.
Un taux personnalisé ne peut pas être déduit d’un exemple public.Épargne réglementée, assurance-vie et supports d’investissement complètent le compte.
Rendement, frais et risque diffèrent selon le produit.Les besoins bancaires et assurantiels peuvent être suivis dans une relation commune.
Regrouper simplifie le suivi mais ne dispense pas de comparer chaque contrat.AVANT D’OUVRIR LE COMPTE
Un seul trimestre sous le seuil déclenche la cotisation correspondante, même si l’année est globalement active.
La Visa Classic à autorisation systématique et la Classic standard n’ont pas exactement le même tarif en cas de seuil manqué.
Classic et autorisation systématique seront facturées hors réseau à partir du quatrième retrait mensuel.
Le chéquier existe, mais la banque à distance ne propose pas de dépôt d’espèces au guichet AXA.
Son prix mensuel ne doit pas être additionné automatiquement à la carte conditionnellement gratuite.
Son histoire explique le modèle hybride actuel : services bancaires à distance, puis intégration dans le réseau AXA.
La banque à distance apparaît avant la généralisation des banques en ligne.
L’activité bancaire s’intègre progressivement à l’univers du groupe AXA.
Application, paiements mobiles et relation à distance remplacent le modèle téléphonique initial.
Les usages en ligne et les portefeuilles mobiles renforcent le pilotage de la carte.
La grille maintient des seuils trimestriels distincts pour Classic, Premier et Infinite.
MEILLEURES ALTERNATIVES À AXA BANQUE
Pour comparer une banque de réseau avec dépôts d’espèces, gamme de cartes étendue et offre à 2 €.
Lire notre avis sur LCLPour confronter les forfaits, les cartes et l’accompagnement des projets.
Lire notre avis sur SGPour réduire les conditions d’usage si le réseau de conseillers AXA n’est pas décisif.
Lire notre avis sur BoursoBankFAQ AXA BANQUE
Oui si le seuil de paiements est atteint chaque trimestre. Sinon, une cotisation trimestrielle est prélevée selon la carte.
1 000 € de paiements par trimestre, ou 500 € pour les 18–30 ans selon la grille en vigueur.
Non. AXA Banque accepte les chèques selon sa procédure, mais ne propose pas de dépôt d’espèces.
Oui, les deux portefeuilles sont annoncés, ainsi qu’une carte virtuelle.
Oui. Le forfait Ogoon joint existe, et la relation bancaire peut couvrir plusieurs titulaires.
Le réseau AXA offre des relais physiques, même si les opérations bancaires quotidiennes restent organisées à distance.
Les conditions de gratuité, commissions et services ont été recoupés avec la documentation officielle. Seul le PDF tarifaire vérifié est cliquable ; les autres sources sont citées sans lien commercial.