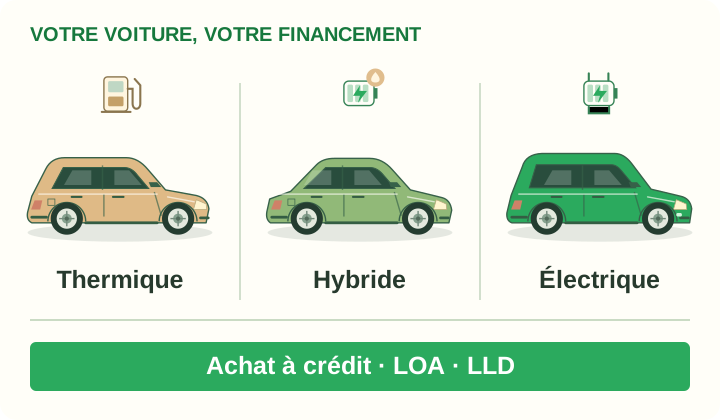
Les appellations auto ou travaux décrivent le projet. Le contrat proposé peut être un prêt personnel ou un crédit affecté à l’achat : sa nature compte aussi.
LE PROJET ET LE CONTRAT
Auto, travaux, personnel… Qu’est-ce qui change vraiment ?
Une même voiture peut être financée par plusieurs formes de crédit. Le nom commercial donne une direction ; le contrat précise l’usage de l’argent et ce qui lie le prêt à votre achat.
01
Le prêt personnel
Vous empruntez une somme que vous utilisez librement. Le prêt n’est pas juridiquement lié à une vente déterminée.
→→
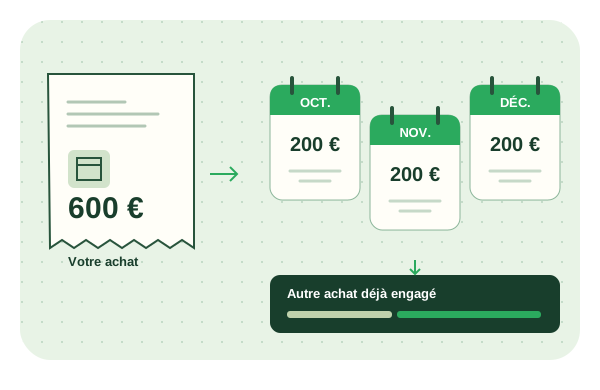
Un financement, un ou plusieurs projets.
Par exemple : acheter des meubles et financer un équipement avec une même enveloppe.
Et si vous remboursez déjà plusieurs crédits ? Un regroupement remplace des prêts existants par un nouveau financement. Une mensualité allégée peut s’accompagner d’une durée plus longue et d’un coût supérieur : examinez l’opération complète.
Trois spécialistes à découvrir pour commencer votre recherche. Leurs fiches détaillent les financements, le parcours de demande et les points qui méritent une comparaison.
Sélection éditoriale parmi les organismes du catalogue. Les positions ne classent ni les taux ni vos chances d’acceptation.
Un logo, c’est un début. Un avis, c’est plus clair.
Gamme de prêts, remboursement, assurance, demande et suivi : prenez le temps de comprendre les différences avant de choisir votre interlocuteur.
Les organismes prêteurs
Ils étudient votre dossier et peuvent vous proposer leur propre financement. Le contrat identifie le prêteur, le coût et les conditions de remboursement.
Les courtiers et services de mise en relation
Ils vous orientent vers des partenaires. Regardez qui reçoit votre demande, qui vous prête réellement et si des frais d’intermédiation sont prévus.
LES PRÊTEURS7 fiches pour comprendre leur fonctionnement
Les fiches peuvent concerner des organismes sans partenariat actif. Le comparatif de chaque type de crédit présente aussi les autres organismes référencés pour ce besoin.
Le projet avance. Le quotidien garde sa place.
04 / AVANT DE DEMANDER UN PRÊT
Combien puis-je emprunter ?
Le prix du projet et le budget disponible ne racontent pas la même chose. Renseignez vos revenus, vos charges fixes et vos crédits actuels pour explorer un montant, tout en conservant un budget pour la vie de tous les jours.
Une mensualité selon votre budget
L’effet de la durée sur le montant et les intérêts
Les organismes du type de prêt choisi
Estimer mon montant empruntable Estimation indicative avec un taux hypothétique, hors frais et assurance. L’organisme reste décisionnaire.
05 / CHOISIR EN CONNAISSANCE DE CAUSE
Un crédit se compare. Au-delà du taux.
Les plages du catalogue servent à repérer les organismes. Pour décider, lisez la proposition qui correspond à votre montant, à votre durée et à votre situation.
LE CONTRAT
Qu’est-ce que vous empruntez ?
Usage libre des fonds, achat désigné ou réserve réutilisable : la forme du crédit change la manière de l’utiliser et de le rembourser. Précisez votre besoin, le vendeur et les documents disponibles avant la demande.
Regardez ensemble la mensualité, la durée, le TAEG, les frais et le montant total dû. Si vous retenez une assurance facultative, ajoutez son coût pour lire votre budget réel et examinez ses garanties.
Disponibilité des fonds, première échéance, modification des mensualités, report ou remboursement anticipé : faites préciser le calendrier et les conditions applicables à votre contrat, avec leurs éventuels frais.
Nos repères, votre proposition. Nous présentons les données du catalogue avec leurs dates et des avis détaillés. Les taux min./max. ne sont pas un taux personnalisé ; le calculateur explore votre hypothèse. Le coût de votre prêt et ses conditions sont ceux de l’offre reçue.
À montant et taux identiques, étaler le remboursement réduit la mensualité et augmente les intérêts. Une proposition se compare donc sur deux horizons : votre mois, et toute la durée du prêt.
Le TAEG permet de comparer les coûts obligatoires du crédit. Une assurance facultative retenue se lit en plus dans votre budget. Gardez le même montant et la même durée lorsque vous confrontez les propositions.
EXEMPLE FICTIF · AUCUNE OFFRE COMMERCIALE10 000 € empruntés
Taux nominal annuel fixe hypothétique de 6 %, hors frais et assurance.
36 mois 3 ans
304,22 € / mois
Intérêts
951,90 €
Total remboursé
10 951,90 €
60 mois 5 ans
193,33 € / mois
Intérêts
1 599,68 €
Total remboursé
11 599,68 €
Deux ans de plus : 648 € d’intérêts supplémentaires dans cet exemple, en échange d’une mensualité plus basse.
Calcul à échéances constantes ; chiffres arrondis à l’affichage. Le taux choisi illustre le mécanisme, sans préjuger d’un taux disponible.
DU PROJET À LA DEMANDE
Préparer aujourd’hui. Décider avec les bons éléments.
Un parcours en ligne peut commencer vite. Le prêteur doit ensuite vérifier votre capacité de remboursement et vous remettre les informations du crédit avant la signature.
VOTRE DOSSIER
Les informations à rassembler
Votre situationIdentité et domicile, selon les pièces demandées.
Votre budget réelRevenus, charges et mensualités des crédits en cours.
Votre projetMontant, apport et devis ou bon de commande si le financement le nécessite.
« Sans justificatif d’achat » ne signifie pas « sans étude de vos revenus ». La liste exacte des pièces dépend du prêteur et du financement.
01
Préciser votre besoin
Choisissez une somme et une durée cohérentes avec votre projet. Votre loyer, vos charges et les dépenses du foyer gardent leur place à côté de la nouvelle mensualité.
Retrouvez le type de crédit, le TAEG, le total dû, le calendrier, l’assurance et les conditions de remboursement. La plage de taux d’un comparateur ne remplace pas ces éléments.
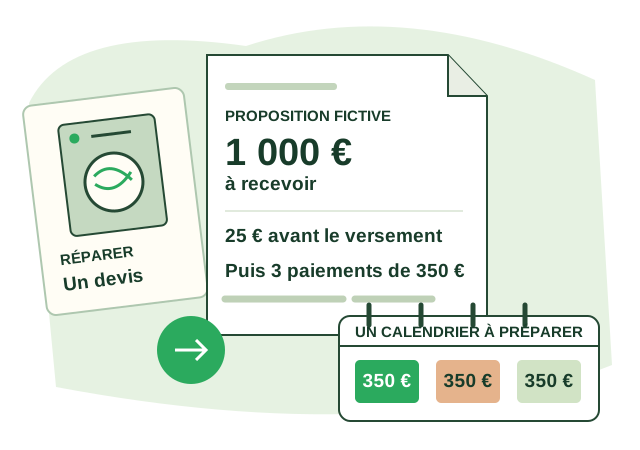
Une réponse de principe, l’acceptation définitive et le versement sont des étapes différentes. Faites confirmer la disponibilité des fonds et la première échéance avant d’organiser votre achat.
Vous avez déjà des devis, ou vous préparez encore votre chantier ?
LES QUESTIONS QUI REVIENNENT
On vous éclaire.
Les premiers repères pour avancer dans votre recherche de crédit.
Par quel comparatif commencer ?
Choisissez le parcours qui décrit votre besoin : achat d’un véhicule, travaux, projet personnel, réserve ou regroupement de prêts. Chaque page explique le financement et présente uniquement les offres de cette famille. Si plusieurs parcours vous semblent possibles, l’assistant crédit Yaka aide à préciser votre projet.
Pourquoi afficher une plage de TAEG ?
Le catalogue fournit des repères minimum et maximum par offre. Ces chiffres ne déterminent pas le taux qui vous sera proposé. Retrouvez la date du relevé dans le comparatif, puis examinez le TAEG de votre proposition pour le montant et la durée demandés.
Le montant estimé est-il un accord de crédit ?
Le calcul donne une hypothèse à partir de vos chiffres, de la durée et du taux nominal choisi. Il ne prédit pas l’acceptation. L’organisme étudie votre dossier et définit les conditions de sa proposition. Explorez votre montant empruntable pour préparer la demande.
Faut-il choisir seulement la mensualité la plus basse ?
Une durée plus longue peut alléger la mensualité tout en augmentant les intérêts. Comparez le montant total à rembourser, l’assurance retenue et les conditions du contrat. Pour un regroupement, examinez également les frais de l’opération et l’évolution de la durée.
Comment retrouver vos avis sur les organismes ?
Les logos de cette page mènent aux fiches d’avis. Dans un listing, le lien « Voir l’avis » permet aussi de lire la fiche de l’organisme. Le bouton « Simuler », lorsqu’un lien partenaire existe, mène au parcours de simulation du partenaire.
« Sans justificatif » signifie-t-il sans justificatif de revenus ?
Dans un prêt personnel, cette expression peut désigner l’absence de justificatif d’utilisation de l’argent. Elle ne supprime pas l’étude de votre capacité de remboursement. Des justificatifs d’identité, de revenus et de charges peuvent être demandés : vérifiez la liste du prêteur.
Une réponse de principe permet-elle de compter sur les fonds ?
Une première réponse doit être distinguée de l’acceptation définitive et du versement. Attendez la confirmation du prêteur et le calendrier de mise à disposition avant d’organiser un paiement. La signature, les contrôles du dossier et les délais applicables font partie du parcours.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
LES DOSSIERS YAKA · CRÉDITS
Les bonnes questions. De quoi agir.
Des explications claires, des outils concrets et les étapes pour avancer. Prenez le dossier qui vous aide aujourd’hui.