Avis Cofidis! Un projet en tête. Un contrat à choisir.
Une voiture, un chantier, plusieurs achats ou des crédits à regrouper : Cofidis couvre des besoins différents. On distingue le prêt à taux fixe, la réserve Accessio et le regroupement pour comparer le bon contrat.
L’intérêt de Cofidis est de réunir plusieurs façons de financer un besoin, avec un parcours à distance et un suivi après la souscription. Le prêt personnel, décliné pour l’auto et les travaux, est à taux fixe et sans frais de dossier. L’application centralise les contrats et les documents ; pour un regroupement, un conseiller accompagne la constitution du dossier. Nous retenons cette continuité entre la demande et la gestion du financement, plutôt qu’une promesse de réponse rapide prise isolément.
NOTRE POINT DE VIGILANCE
Une petite échéance ne dit pas tout
Accessio : taux révisable
Report : remboursement prolongé
Rachat : coût global à comparer
Ces produits ne doivent pas être départagés sur la seule mensualité affichée. Une réserve Accessio peut être réutilisée ; une baisse d’échéance ou un regroupement peuvent repousser la fin du remboursement. L’assurance ajoute aussi des conditions et un coût propres au contrat. Notre avis est donc de commencer par un projet chiffré ou par la liste des dettes à reprendre, puis de comparer une proposition complète. Les plages historiques du catalogue ne prouvent ni un taux actuel avantageux ni l’acceptation de votre dossier.
01
Les financements Cofidis de notre catalogue.
Comprenez chaque financement, vérifiez ses points clés, puis retrouvez ses montants, durées et taux dans le même bloc.
5 financements référencés
Aucun financement de ce catalogue ne couvre tous ces critères. Les explications restent disponibles ci-dessous. Vous pouvez modifier votre recherche dans la conversation ou retirer les critères.
Un capital, une durée, un taux fixe.
Fonds non affectés à un achat précis
Absence de frais de dossier
Proposition complète à comparer
Prêt personnel Cofidis : une enveloppe pour vos projets
Le prêt personnel Cofidis est non affecté : vous n’avez pas à justifier l’utilisation de l’argent pour un achat précis. Il peut réunir plusieurs dépenses, comme un déménagement et l’équipement du logement. L’étude du dossier porte néanmoins sur votre identité et votre situation financière. « Sans justificatif d’utilisation » ne signifie pas « sans justificatifs de revenus ».
Pour préparer le montant, listez les dépenses du projet et l’apport que vous souhaitez mobiliser. Comparez ensuite le capital, la durée, le taux fixe et le montant total dû de la proposition. Une durée plus longue peut alléger l’échéance tout en augmentant le coût : le calendrier entier compte. Les projets professionnels et immobiliers ne relèvent pas de ce prêt personnel.
À lire ensemble : montant total dû, dernière échéance et budget avec l’assurance éventuellement choisie.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 16/09/2026
Prêt personnel Cofidis
Organisme de crédit
Montant
500 – 35 000 €
Plage proposée
Durée
6 – 84 mois
Selon le financement
TAEG min. / max.
0,90 – 22,91 %
Repère du 16/09/2026
Sans lien partenaireOrganisme référencé
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Un prêt pour l’achat du véhicule.
Véhicule neuf ou d’occasion
Prêt personnel à taux fixe
Distinct d’une location
Crédit auto Cofidis : financer une voiture ou un deux-roues
Chez Cofidis, le financement auto prend la forme d’un prêt personnel à taux fixe. Il peut servir à l’achat d’un véhicule neuf ou d’occasion. Vous financez un achat ; ce prêt n’est pas un contrat de location. Pour le comparer avec une LOA, ajoutez les éventuels paiements initiaux, les loyers et le prix de l’option d’achat plutôt que d’opposer deux mensualités isolées.
Le prix du véhicule ne représente pas tout le budget automobile. Prévoyez séparément les dépenses d’assurance, d’entretien et d’usage qui continueront pendant le remboursement. L’absence de frais de dossier ne supprime pas les intérêts du crédit. Faites correspondre le prêt au montant réellement nécessaire et au calendrier de l’achat ; une réponse de principe ne permet pas encore de compter sur un versement.
À vérifier avant de réserver : proposition définitive, date des fonds et dépenses automobiles restant à votre charge.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 16/09/2026
Crédit auto / moto Cofidis
Organisme de crédit
Montant
500 – 35 000 €
Plage proposée
Durée
6 – 84 mois
Selon le financement
TAEG min. / max.
0,90 – 22,91 %
Repère du 16/09/2026
Sans lien partenaireOrganisme référencé
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Le contrat derrière le chantier.
Prêt personnel ou renouvelable
Acomptes et achats à organiser
Aides à confirmer séparément
Crédit travaux Cofidis : préciser le contrat pour le chantier
Cofidis propose le financement des travaux sous forme de prêt personnel ou de crédit renouvelable. Le nom « travaux » décrit donc le projet ; il ne suffit pas à connaître le fonctionnement du contrat. Pour une rénovation déjà chiffrée, mettez en regard le prêt personnel et son échéancier. Pour une réserve, le suivi des utilisations et le taux révisable demandent une lecture différente.
Devis, matériaux et calendrier des acomptes vous aident à préciser le besoin, même lorsqu’aucun justificatif d’utilisation des fonds n’est exigé. Distinguez les prestations incluses, les achats que vous réaliserez vous-même et les éventuels imprévus. Pour un chantier énergétique, vérifiez les aides et leur calendrier avant de déduire une somme du budget à financer : une aide attendue ne constitue pas encore un versement disponible.
À retrouver dans l’offre : nature du crédit, calendrier de remboursement et disponibilité des fonds par rapport aux acomptes.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 16/09/2026
Crédit travaux Cofidis
Organisme de crédit
Montant
500 – 35 000 €
Plage proposée
Durée
6 – 84 mois
Selon le financement
TAEG min. / max.
0,90 – 22,91 %
Repère du 16/09/2026
Sans lien partenaireOrganisme référencé
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Une réserve à suivre après chaque utilisation.
Disponible reconstitué
Taux révisable
Rythme de remboursement à examiner
Accessio Cofidis : comprendre la réserve avant de la réutiliser
Accessio est un crédit renouvelable à taux révisable. Les remboursements reconstituent du disponible ; une nouvelle utilisation crée un engagement à suivre. Distinguez le plafond autorisé, ce que vous avez utilisé et ce qu’il reste à rembourser. Le montant encore disponible n’est ni un revenu ni une économie réalisée.
Les rythmes confort, rapide et express sont proposés selon le profil. Avant de choisir, examinez la durée et le coût d’une utilisation, puis ce que changerait une réutilisation. Le relevé devient votre repère pour suivre l’encours. Une augmentation de la réserve suppose une nouvelle étude ; elle ne découle pas automatiquement des remboursements déjà effectués.
À contrôler avant un nouveau tirage : encours, mensualité, taux applicable et durée théorique de remboursement.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 16/09/2026
Réserve Accessio Cofidis
Organisme de crédit
Montant
500 – 6 000 €
Plage proposée
Durée
16 – 40 mois
Selon le financement
TAEG min. / max.
15,70 – 22,92 %
Repère du 16/09/2026
Sans lien partenaireOrganisme référencé
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
Une mensualité, une nouvelle durée.
Crédits à la consommation étudiés
Hors crédit immobilier
Total dû à confronter aux dettes reprises
Rachat de crédits Cofidis : relire la durée et le coût complet
Le regroupement Cofidis reprend des crédits à la consommation et peut inclure des dettes personnelles ou des découverts, selon l’étude du dossier. Les crédits immobiliers sont exclus de cette offre Cofidis. Creatis propose un autre parcours de regroupement dans le groupe : ses produits et ses plafonds ne sont pas ceux du catalogue Cofidis présenté ici.
Avant la demande, réunissez pour chaque prêt le capital restant dû, le taux, la mensualité et la durée restante. Une mensualité regroupée plus faible peut s’accompagner d’un remboursement plus long et d’un coût accru. Comparez donc les sommes restant à payer avec le nouveau total, les éventuelles indemnités des anciens contrats et l’assurance retenue. Une trésorerie supplémentaire augmente aussi le capital du nouveau prêt.
À faire confirmer : prêts et dettes réellement repris, frais éventuels des anciens contrats et clôture des réserves soldées.
LE FINANCEMENT ASSOCIÉ Repères du catalogue · 16/09/2026
Regroupement de crédits Cofidis
Organisme de crédit
Montant
Non renseigné
Plage proposée
Durée
12 – 144 mois
Selon le financement
TAEG min. / max.
Non renseigné
Repère du 16/09/2026
Sans lien partenaireOrganisme référencé
Propose cette famille de financement dans le catalogue.
Les plages de ce financement ne couvrent pas le montant ou la durée demandés. Ses explications restent consultables ; modifiez les critères pour revoir les repères du catalogue.
02
Remboursement Cofidis : pause, mensualité et anticipation
Trois demandes différentes : décaler un paiement, revoir le rythme ou solder plus tôt. Chacune se lit avec le contrat concerné.
Aménager les échéances
Les possibilités dépendent du prêt détenu, de votre situation et de l’accord de Cofidis. Elles ne constituent pas un droit automatique à une nouvelle mensualité.
Une échéance à décaler
Demander une pause
Un paiement repoussé, pas suppriméSchéma de principe, sans échelle de montant.
Sur demande
Selon le contrat et l’accord de Cofidis
Effet sur le coût
Le report prolonge le remboursement et peut augmenter son coût. Aucun report gratuit n’est présumé.
Demandez la nouvelle date de fin, les frais éventuels et le total après report.
Une mensualité à adapter
Revoir le rythme
Une échéance différente, un calendrier à relireSchéma de principe, sans échelle de montant.
Prêt personnel
Modification à faire étudier
Accessio
Rythmes confort, rapide ou express selon le profil
Effet sur le coût
Une baisse d’échéance peut prolonger le crédit et augmenter les intérêts. Le rythme d’Accessio influence aussi son remboursement.
Faites préciser le nouveau coût, pas uniquement la mensualité proposée.
Une date à faire coïncider
Déplacer le prélèvement
La date change ; la mensualité reste à payerSchéma de principe, sans échelle de montant.
Auprès de Cofidis
Demande liée à votre contrat
Effet sur le coût
Changer la date est distinct d’un report ou d’une baisse de mensualité. Cela n’efface pas une échéance.
Attendez la confirmation de la date applicable avant de modifier votre organisation.
REMBOURSER EN AVANCE
Rembourser en avance : faire établir le bon décompte
Vous pouvez rembourser une partie ou la totalité du financement avant son terme. Le montant à verser doit correspondre à la date retenue, pas à une ancienne capture de votre espace client.
Une partie du capital
Demandez comment le versement réduit le solde et modifie le calendrier. Le document de suivi doit préciser ce qu’il reste à payer.
À obtenir : l’échéancier ou le relevé actualisé.
La totalité du financement
Demandez un montant de solde et une confirmation du remboursement. Pour Accessio, solder l’encours et résilier la réserve sont deux démarches distinctes.
À obtenir : décompte et confirmation de clôture si demandée.
Un paiement supplémentaire ne ferme pas automatiquement Accessio. Si vous souhaitez ne plus utiliser la réserve, demandez séparément sa résiliation et conservez la confirmation.
03
Demande de crédit Cofidis : étapes, pièces et suivi
Une réponse de principe est une étape du parcours, pas une promesse de financement.
01
Décrire le bon besoin
Précisez le projet et le montant pour un nouveau prêt, ou les crédits et dettes à reprendre pour un regroupement. La première réponse porte sur les informations déclarées.
02
Compléter le dossier
Transmettez les justificatifs demandés et les éléments du contrat. Cofidis vérifie le dossier avant la décision définitive ; une pièce manquante peut prolonger cette étape.
03
Relire puis suivre
Vérifiez les conditions avant la signature. La mise à disposition reste encadrée par la décision du prêteur et les délais applicables. Conservez ensuite les documents et le calendrier.
VOTRE DOSSIER
Quels justificatifs préparer pour Cofidis ?
Identité et domicile
Pièce d’identité valide et justificatif de domicile. Leur liste et leur ancienneté attendue sont précisées dans votre demande.
Revenus et situation
Les justificatifs de revenus sont notamment requis au-delà de 3 000 € pour le prêt personnel. Préparez les documents correspondant à votre activité et à votre foyer.
Compte bancaire
Un RIB pour le compte concerné par les opérations. « Sans changer de banque » ne signifie pas qu’aucune coordonnée bancaire n’est demandée.
Prêts à regrouper
Tableaux d’amortissement, relevés de réserves et capitaux restant dus. Les charges et revenus du foyer complètent l’étude du regroupement.
La liste n’est pas identique pour un prêt personnel et un regroupement. Reprenez celle de votre dossier ; l’absence de justificatif d’achat ne supprime pas le contrôle de solvabilité.
DÉLAI ET SUIVI
Une réponse de principe n’est pas une date de versement
VIREMENT ANNONCÉ SOUS CONDITIONS48 haprès acceptation définitive
Pour le prêt personnel, une fois le délai de rétractation applicable passé. Ce repère ne commence pas au dépôt de la demande.
L’étude du dossier précède ce délai.
La demande en ligne peut donner une réponse de principe immédiate. Elle reste suivie de la vérification du contrat et des pièces. Avant de réserver un véhicule ou de verser un acompte, attendez la confirmation de l’acceptation et de la disponibilité des fonds. Il n’existe pas de délai unique garanti pour tous les financements et tous les dossiers.
Le suivi de demande et les échanges avec Cofidis permettent de connaître les pièces attendues. Pour un regroupement, le conseiller accompagne le dossier puis, avec votre accord et les documents nécessaires, les remboursements auprès des anciens prêteurs. L’application sert aussi à consulter vos contrats et vos documents.
04
Assurance emprunteur Cofidis : contrat, garanties et budget
ASSURANCE FACULTATIVE · FORMULE À RELIRE
La protection choisie doit correspondre au financement.
L’assurance emprunteur est facultative pour les financements présentés. Prêt personnel et renouvelable ont des modalités distinctes : le prix et la façon dont la cotisation intervient dans le remboursement se vérifient pour le contrat détenu.
Les garanties retenues
Décès · PTIA · incapacité ; emploi selon option
Ce qui est effectivement couvert
La formule du prêt personnel peut couvrir le décès, la perte totale et irréversible d’autonomie et l’incapacité temporaire totale de travail. La perte d’emploi est une option. Retrouvez les garanties choisies et les personnes assurées dans vos documents, plutôt que de supposer que tout accident ou tout chômage sera couvert.
Les délais de prise en charge
Franchise · carence · conditions d’activité
Les périodes restant à votre charge
La notice amortissable étudiée prévoit notamment une franchise de 90 jours pour l’incapacité et, pour la perte d’emploi, une carence de 180 jours puis une franchise de 90 jours. Les définitions du sinistre, l’activité, les exclusions et les limites d’âge encadrent la prise en charge. La notice de votre formule fait foi.
La formule applicable
Notice · personnes assurées · limites d’âge
Prêt personnel ou réserve : deux lectures
Pour le prêt personnel, la cotisation mensuelle se lit en plus de l’échéance hors assurance. Pour le renouvelable présenté, l’adhésion peut conserver l’échéance mais allonger la durée et augmenter le coût. Demandez donc aussi le calendrier avec assurance ; un paiement mensuel inchangé ne signifie pas une protection gratuite.
Deux coûts à demander avant de choisir
Le budget mensuel réel
Retrouvez l’échéance et la cotisation, avec leur mode de calcul. Pour une réserve, vérifiez comment l’assurance intervient dans le remboursement.
Le coût et le calendrier complets
Comparez le total avec et sans la formule envisagée, ainsi que la durée. Une franchise ou une exclusion reste utile à lire même si la cotisation est faible.
05
Application Cofidis : contrats, documents et disponible
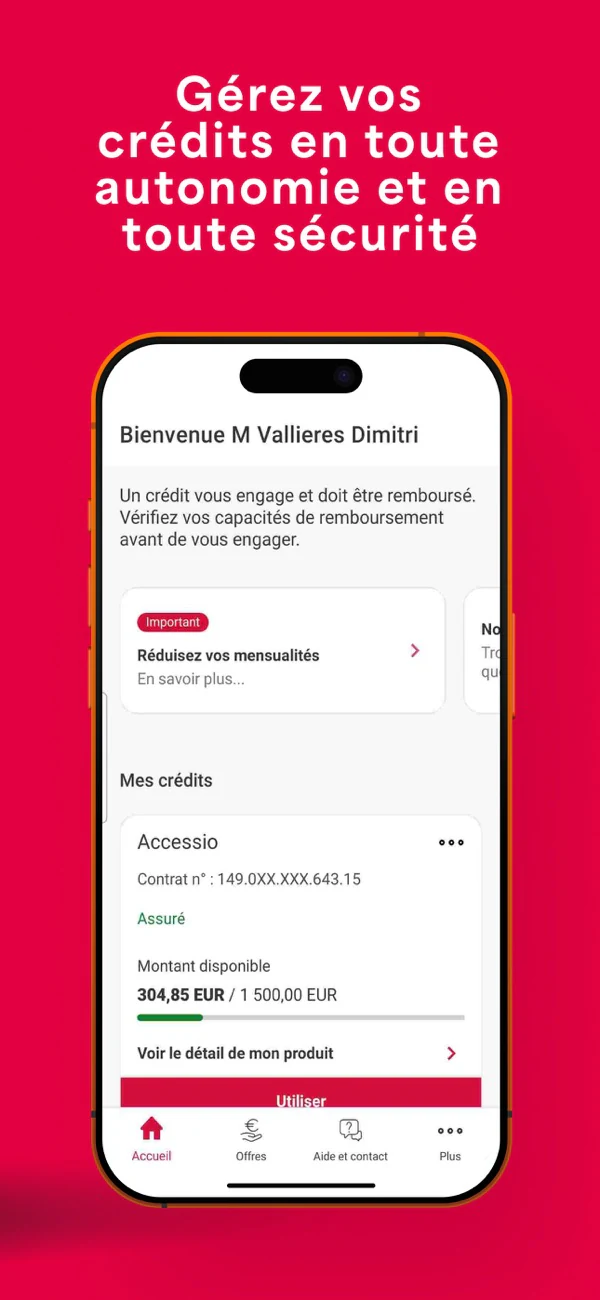
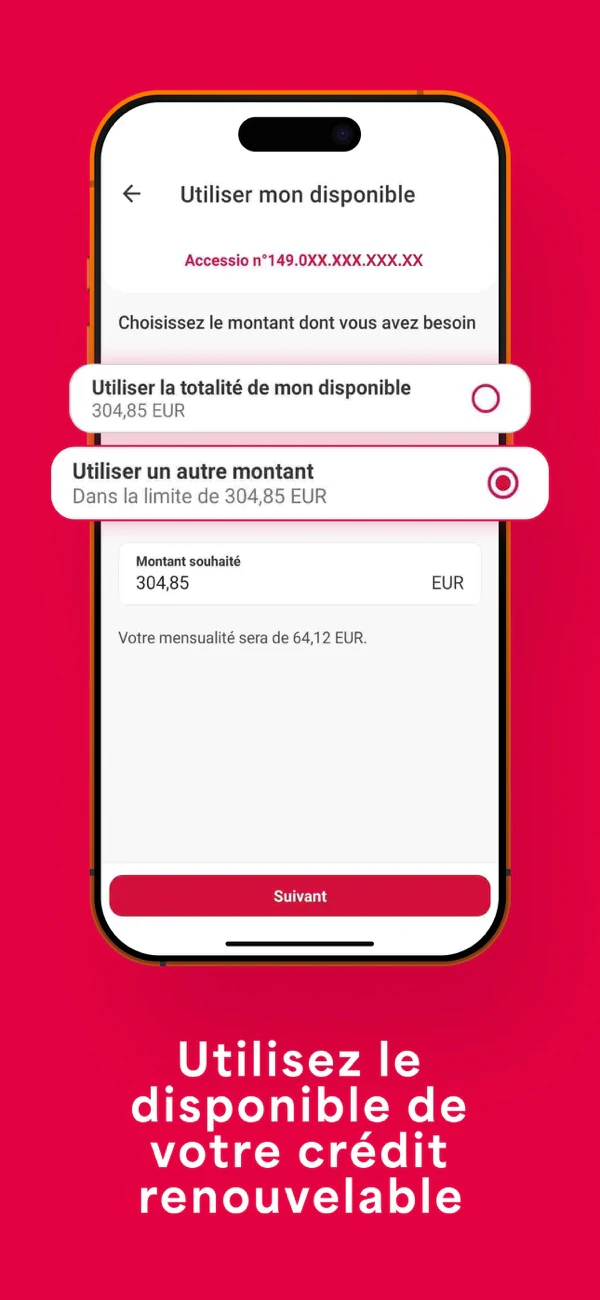
DANS VOTRE MOBILEiPhone · Android
Contrats et disponible Accessio
Choix d’une utilisation de réserve
Visuels officiels App Store France · consultés le 06/10/2026. Identités et chiffres affichés appartiennent à la présentation de l’éditeur ; ils ne décrivent pas une proposition pour votre dossier.
APRÈS LA DEMANDE, AU FIL DU PRÊT
Vos engagements réunis, leurs détails accessibles.
L’application Cofidis donne accès à vos produits et aux démarches disponibles pour vos contrats. Elle aide à retrouver les documents et le détail du crédit ; les opérations de financement restent soumises aux conditions de Cofidis.
Consulter les contrats
Retrouvez les informations de vos produits : montant, taux et échéances. Distinguez le plafond d’une réserve de la somme effectivement utilisée.
Retrouver les documents
Contrats, e-relevés et tableaux d’amortissement sont accessibles dans l’espace mobile pour les produits concernés. Conservez le document adapté à votre financement.
Utiliser le disponible
Une demande d’utilisation du crédit renouvelable peut être faite depuis l’application, dans les limites du contrat. Elle crée une somme supplémentaire à rembourser.
Échanger et confirmer
L’application permet de contacter un conseiller. La confirmation mobile sert à valider des opérations sensibles ; elle est distincte de l’accord sur un nouveau crédit.
06
Avant de souscrire chez Cofidis.
Gardez ces points sous les yeux au moment de relire la proposition.
01
Le fonctionnement avant le nom du projet
Auto et travaux peuvent désigner un projet financé par un prêt personnel. Accessio est une réserve renouvelable. Le contrat détermine le taux, le calendrier et les effets d’une réutilisation.
02
Le total, avec les options retenues
Absence de frais de dossier et faible mensualité ne suffisent pas à comparer. Lisez les intérêts, l’assurance envisagée et les conséquences d’un report ou d’une modification.
03
Le périmètre exact du regroupement
Vérifiez chaque prêt ou dette repris, les indemnités éventuelles, le remboursement des anciens prêteurs et les clôtures. L’offre Cofidis étudiée exclut les crédits immobiliers ; Creatis est un parcours distinct.
04
Le calendrier de la décision et des fonds
Une réponse de principe ne remplace pas l’acceptation définitive. Le délai annoncé pour un virement ne comprend pas nécessairement la préparation et l’étude du dossier.
05
La réserve après le dernier paiement
Si votre objectif est de fermer Accessio, demandez une résiliation distincte du remboursement de l’encours. Conservez les confirmations et vérifiez les opérations encore en cours.
07
Cofidis, Cetelem ou Younited : sur quelles bases comparer ?
Trois parcours à confronter pour un prêt destiné à un projet défini. Les conditions ci-dessous ne classent pas les taux ; seule une proposition actualisée permet de comparer votre coût.
Faites défiler le tableau pour comparer les organismes.
Comparaison des parcours · vérifiée le 06/10/2026
Point de comparaison
Cofidis
Cetelem
Younited
Le prêt pour un projet
Prêt personnel à taux fixe ; auto et travaux selon le besoin.
Prêt personnel à taux fixe pour auto et travaux.
Prêts à taux et mensualités fixes.
Les frais de dossier
Absents pour le prêt personnel présenté.
Absents pour les prêts auto et travaux.
Absents pour les prêts présentés.
La réponse à la demande
Réponse de principe puis vérification du dossier.
Réponse de principe puis contrôle des pièces.
Réponse définitive immédiate pour certaines demandes de 1 000 à 6 000 €, hors rachat, avec connecteur bancaire et formulaire complet ; réponse de principe dans les autres cas.
Ce qu’il faut mettre en regard
Calendrier, demande d’aménagement et distinction prêt / Accessio.
Conditions et frais des reports, modulation et option paliers.
Conditions du connecteur bancaire, étapes restantes et calendrier du versement.
Cetelem : comparer la gestion du prêt auto
Modulation, date de prélèvement et reports sous conditions sont des repères à examiner. Comparez le coût du prêt et celui des aménagements envisagés avec votre proposition Cofidis.
Le prêt est à taux et mensualités fixes. La portée de la réponse immédiate dépend du montant et du parcours : vérifiez ces conditions puis comparez le total sur le même capital et la même durée.
Cofidis SA est un établissement de crédit spécialisé du groupe Crédit Mutuel Alliance Fédérale. Pour les produits Cofidis étudiés ici, il examine le dossier et décide du financement. Creatis reste un autre établissement, même s’il appartient au même groupe.
Cofidis prête-t-il sans justificatifs ?
Le prêt personnel ne demande pas de justificatif d’utilisation des fonds. La vérification d’identité et de situation financière reste nécessaire. La liste de votre demande précise les pièces ; les justificatifs de revenus sont notamment requis au-delà de 3 000 €.
Le crédit auto Cofidis est-il une LOA ?
Le financement auto étudié est un prêt personnel pour l’achat du véhicule, à taux fixe. Une LOA est un contrat de location avec une option d’achat. Le paiement initial, les loyers et l’option doivent être pris en compte pour comparer les deux parcours.
Accessio est-il remboursé une fois pour toutes ?
Les remboursements reconstituent du disponible, que vous pouvez utiliser à nouveau selon le contrat. Une nouvelle utilisation ajoute un remboursement à suivre. Si vous voulez fermer la réserve, demandez sa résiliation ; solder l’encours ne suffit pas à démontrer la clôture.
Le rachat Cofidis peut-il reprendre un crédit immobilier ?
L’offre de regroupement Cofidis étudiée exclut les crédits immobiliers. Un parcours Creatis distinct existe pour d’autres situations. Ne transposez pas ses montants, ses garanties ou ses durées dans la proposition Cofidis.
Puis-je reporter une mensualité Cofidis ?
Vous pouvez faire étudier une demande de report selon votre contrat et votre situation. Un report accepté repousse le remboursement et peut en augmenter le coût. Attendez la confirmation et demandez le nouveau calendrier ; il ne s’agit pas d’une échéance effacée.
L’assurance est-elle obligatoire et incluse dans la mensualité ?
Elle est facultative pour les financements présentés. Son traitement diffère selon le contrat : sur le prêt personnel, la cotisation s’ajoute à l’échéance hors assurance ; sur le renouvelable présenté, elle peut allonger la durée à échéance inchangée. Vérifiez la formule et son total.
Sous 48 heures : à partir de quelle étape ?
Le repère annoncé pour le prêt personnel intervient après acceptation définitive et une fois le délai applicable passé. Il ne mesure pas tout le temps depuis la première demande. L’étude, les pièces et les conditions de mise à disposition précèdent le versement.
L’application Cofidis remplace-t-elle un conseiller ?
Elle permet de consulter les contrats et documents, de demander certaines opérations et de contacter un conseiller. Les démarches accessibles dépendent du produit. Une fonction proposée dans l’application ne garantit pas l’accord sur une augmentation ou un nouveau crédit.
LE DOSSIER DERRIÈRE NOTRE AVIS
Comment nous avons analysé Cofidis
ANALYSE DOCUMENTAIRE
Analyse éditoriale : équipe YakaComparer
Recherche éditoriale
06/10/2026
Catalogue utilisé
16/09/2026
Des documents, des conditions et un catalogue daté.
Cofidis SA est un établissement de crédit spécialisé, soumis au contrôle de l’ACPR. Cofidis appartient au groupe Crédit Mutuel Alliance Fédérale ; c’est le prêteur, et non un courtier, pour les financements étudiés ici.
Nous avons étudié les pages produits et les documents officiels de Cofidis, puis rapproché les financements des cinq offres actives de notre catalogue. Les textes généraux ne sont pas confondus avec les conditions du produit : c’est notamment le cas de l’immobilier et du parcours Creatis. Cette analyse documentaire ne constitue ni un test de souscription ni une synthèse d’avis clients.
Comprendre les contratsPrêt personnel, Accessio, regroupement, remboursement et assurance.
Distinguer les datesLa recherche actuelle et les plages du catalogue sont séparées.
Garder la portée des chiffresVotre proposition définit le montant, la durée, le taux et les conditions applicables.
25références documentaires
Produits, parcours, notices d’assurance, aide et fiches officielles des applications : les références utilisées pour distinguer les contrats et leurs limites.
Consulter les références (25)
Cofidis — identité et statut
Prêt personnel — nature du contrat et conditions
Prêt auto — fonctionnement et aménagements
Travaux — prêt personnel ou renouvelable
Accessio — fonctionnement et rythme
Accessio — principes de la réserve
Crédit renouvelable — anticipation
Report — effets sur le remboursement
Demander une baisse de mensualité
Demander un changement de prélèvement
Regroupement Cofidis — offre et frais
Regroupement — périmètre hors immobilier
Regroupement — pièces et remboursements des anciens prêteurs
Creatis — parcours distinct du groupe
Assurance prêt personnel — garanties et option emploi
Notice assurance crédit amortissable — référence 16.58.00, mai 2025
Assurance renouvelable — fonctionnement
Application Cofidis — guide mobile et confirmation
Application Cofidis — App Store France et visuels
Application Cofidis — Google Play France
Cofidis Pay — application distincte
Financement de projet — conditions de mise à disposition
Alternative Cetelem — prêt auto et souplesse
Alternative Younited — prêt et conditions du parcours
Cofidis est actuellement référencé sans lien commercial dans YakaComparer. Cette fiche ne propose donc pas de sortie vers une demande Cofidis. Certains autres organismes de nos comparateurs ont des liens partenaires qui peuvent nous rémunérer si vous poursuivez une démarche ; leur présence ne prouve ni un meilleur taux ni une acceptation.
 Contrats et disponible Accessio
 Choix d’une utilisation de réserve